
Cât câștigă, de fapt, banca din creditul tău? Cum au ajuns băncile să concureze pe fiecare punct de dobândă


O analiza Federației Patronale FinBan arată cum băncile concurează pe prețul creditului, pe dobânda la depozite, pe structura produselor și pe accesul la credit, iar riscul de dobândă a trecut, la creditele noi ipotecare și de consum, în mare parte de la client la bancă.
Datele arată o piață de retail banking în care băncile concurează pentru clientul nou pe ambele părți ale bilanțului: la credit, prin preț și prin produse, și la depozit, prin dobânda plătită economiilor.
Dobânda este prețul banilor. Marja arată cât spațiu mai rămâne pentru concurență.
O dobândă mare și o marjă mare pentru bancă sunt două lucruri diferite. Prețul final al unui credit include costul banilor atrași de la deponenți, riscul ca împrumutul să nu fie rambursat, costul capitalului și al reglementării, costurile de funcționare ale băncii și, abia la final, marja comercială, spun autorii analizei.
Într-o economie cu inflație și dobânzi de referință ridicate, clientul poate vedea o dobândă mare chiar în perioada în care câștigul băncii se micșorează.
România este exact în această situație, după ce, în 2025, inflația medie anuală a fost de 7,3%, față de 5,6% în 2024, iar în decembrie 2025 rata anuală a inflației ajunsese la 9,69%. Dobânda de politică monetară a BNR a rămas la 6,50% pe tot parcursul anului, nivel la care se află neîntrerupt din august 2024. Cu un cost de referință al banilor de 6,50% și o inflație de peste 7%, o dobândă de 7,5% la un credit ipotecar nou reflectă în primul rând contextul macroeconomic, iar diferența dintre credit și depozit, de 1,31 pp, arată cât de puțin spațiu mai rămâne băncii.
Analiza Federației Patronale FinBan pornește de la ce se întâmplă în competiția pentru următorul client. Această presiune se reflectă în patru locuri: (i) prețul creditului, (ii) dobânda plătită economiilor, (iii) structura produselor bancare și (iv) cât de accesibil este procesul de acordare a creditelor. Privite împreună, datele arată o piață în care clientul are tot mai multă putere de alegere.
Cele șase concluzii ale analizei
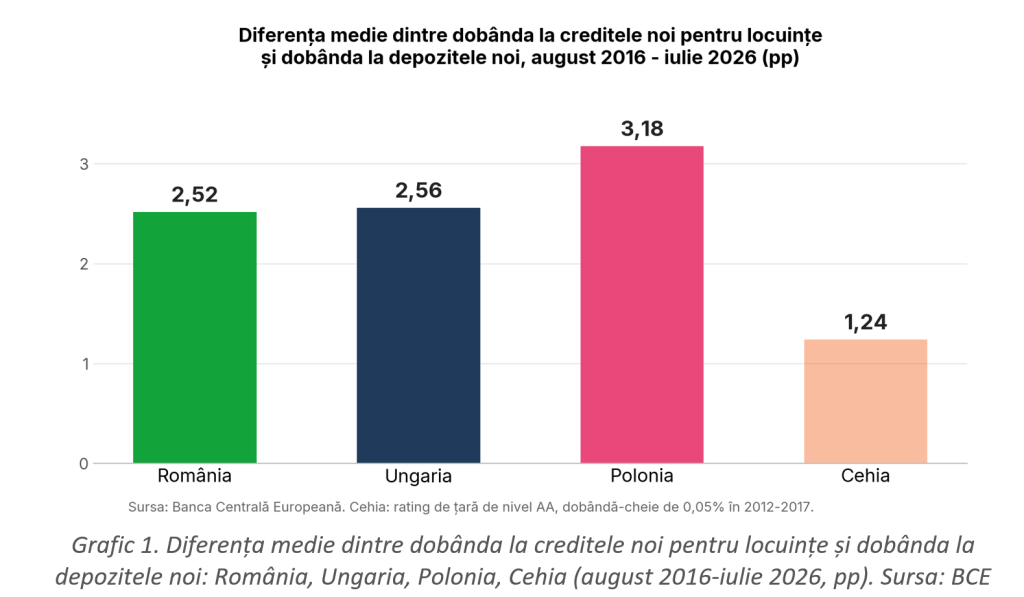
• 2,52 pp: În România, media pe zece ani (august 2016-iulie 2026) a diferenței dintre dobânda la creditele noi pentru locuințe și dobânda la depozitele noi la termen a fost de 2,52 pp, față de 2,56 pp în Ungaria și 3,18 pp în Polonia, deși România a avut constant cel mai ridicat risc de țară dintre cele trei. (BCE)
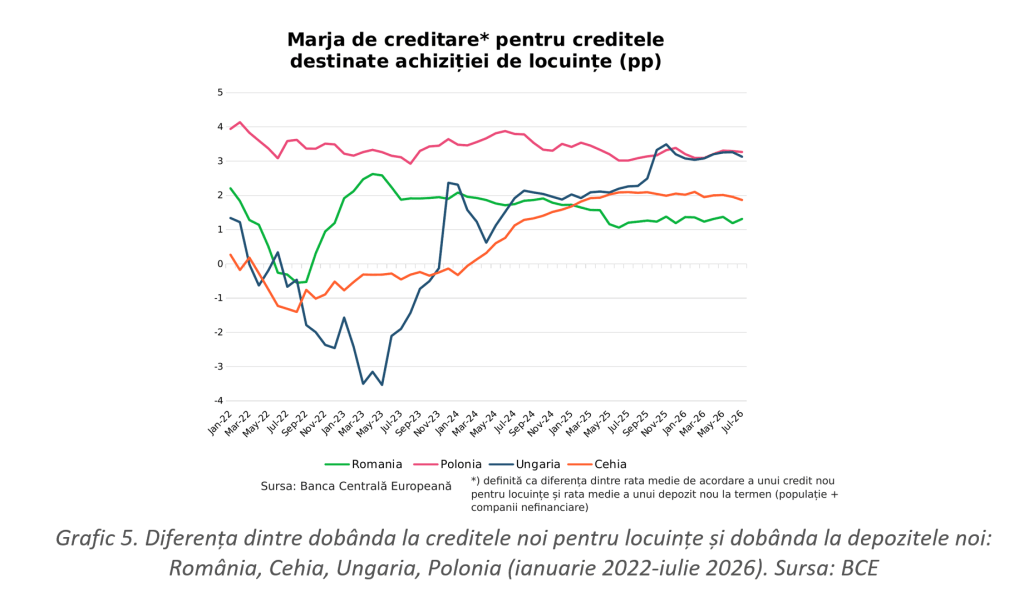
• 1,31 pp: În România, diferența dintre dobânda la creditele noi pentru locuințe și dobânda la depozitele noi la termen era de 1,31 pp în iulie 2026, față de 1,87 pp în Cehia, 3,13 pp în Ungaria și 3,27 pp în Polonia. România are cea mai mică valoare dintre cele patru țări în fiecare lună din februarie 2025 încoace, adică de 18 luni consecutiv. (BCE)
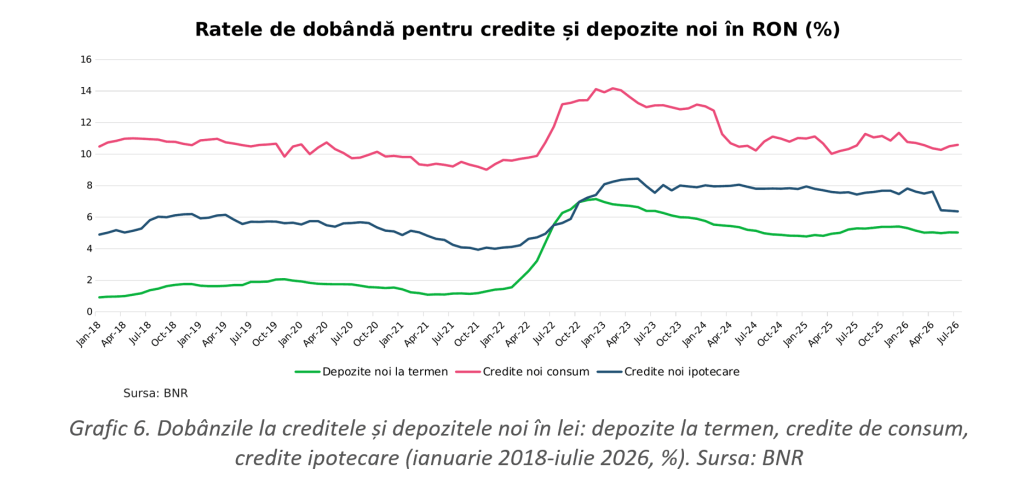
• -1,67 pp: Între februarie 2024 și iulie 2026, dobânda la creditele noi de consum în lei a scăzut de la 12,76% la 10,59%, iar dobânda la depozitele noi la termen în lei a coborât de la 5,53% la 5,03%. Diferența dintre dobânzile la cele două tipuri de produse s-a redus de la 7,23 pp la 5,56 pp. (BNR)
• +0,46 pp: În 2025, dobânda la depozitele noi la termen în lei a urcat de la 4,95% în aprilie la 5,41% în decembrie, iar dobânda la creditele ipotecare noi în lei a rămas între 7,44% și 7,68%. Băncile au absorbit creșterea costului de finanțare fără să o transfere în prețul creditului ipotecar. (BNR)
• 89%: Ponderea creditelor noi de consum cu dobândă fixă pe toată durata a urcat de la 68% în ianuarie 2024 la 89% în ianuarie 2026, iar la creditele ipotecare noi, ponderea celor cu dobândă variabilă a scăzut în același interval de la 68% la 32%. La consum, riscul unei creșteri a dobânzilor a trecut de la client la bancă pe toată durata creditului, iar la ipotecar, fixarea inițială îl amână pentru majoritatea clienților noi. (BNR)
• 3,3: Băncile au raportat în T2 2026 cea mai accentuată relaxare a standardelor pentru creditele de locuințe din 2022 încoace (3 = neutru), iar BNR consemnează intensificarea concurenței printre principalii factori, alături de îmbunătățirea așteptărilor economice. (BNR)
Jurnalistul Dan Popa trimite în fiecare joi dimineață newsletterul „EconoMix”. Dacă te interesează finanțele personale și vrei să primești recomandări economice, te poți abona aici:

EconoMix
Urmărește tendințele economice și învață despre finanțe personale prin recomandări și grafice relevante.
EconoMix
Urmărește tendințele economice și învață despre finanțe personale prin recomandări și grafice relevante.
Felicitări! Te-ai abonat la „EconoMix”.
Confirmă abonarea pe e-mail.
Apasă pe linkul din email pentru a primi edițiile.
Ce măsoară, de fapt, concurența?
Profitul unei bănci și prețul unui credit sunt lucruri diferite. Profitul depinde de calitatea portofoliului, de riscuri, de eficiență, de digitalizare, de costul capitalului și de volumul activității, deci, luat singur, spune puțin despre cât de puternică este concurența.
Pentru client, întrebările care contează sunt altele. Ce preț aș plăti pentru credit? Cât primesc pentru economiile mele? Cine suportă riscul unei creșteri viitoare a dobânzii? Cât de dispuse sunt băncile să acorde credite noi? Datele oficiale răspund la fiecare întrebare.
Zece ani de date BCE arată marje mai mici decât în Polonia și Ungaria
Cât rămâne băncii dintr-un credit pentru locuință? Un răspuns simplu vine din diferența dintre două dobânzi: cea pe care banca o cere celui care se împrumută și cea pe care o plătește celui care economisește. Cu cât diferența e mai mică, cu atât banca renunță la mai mult din câștig ca să atragă clientul.
BCE publică lunar această diferență pentru fiecare țară din Uniunea Europeană. Pe ultimii zece ani, din august 2016 până în iulie 2026, media a fost de 2,52 puncte procentuale în România, 2,56 pp în Ungaria și 3,18 pp în Polonia. Băncile din România au lucrat, în medie, cu cel mai mic spațiu dintre cele trei țări.
Rezultatul nu depinde de câteva luni neobișnuite. Dacă ne uităm la valoarea tipică a perioadei (mediana), ordinea rămâne aceeași: România 2,89 pp, Polonia 3,11pp, Ungaria 3,42 pp. România a avut o diferență mai mică decât Ungaria în 7 din 10 luni. Față de Polonia, tabloul s-a schimbat în timp: între 2018 și 2021, România a stat peste, iar din ianuarie 2022 a fost sub Polonia în fiecare lună, 55 de luni la rând.
Comparația cu Polonia contează. Este cea mai mare economie din regiune, cu o piață bancară mare, dezvoltată și atent supravegheată. Cehia joacă în altă ligă, având un rating de țară de nivel AA, iar dobânda-cheie a băncii centrale a stat la 0,05% între 2012 și 2017. Cu bani atât de ieftini și un risc atât de mic, marje mai mici sunt de așteptat.
Riscul de țară cel mai mare, marja sub Polonia și Ungaria
Orice investitor știe că cine își asumă un risc mai mare cere un câștig mai mare. Riscul de țară se vede în dobânda la care se împrumută statul și în prețul asigurării pe care o plătesc investitorii ca să se protejeze de riscul ca statul să nu își plătească datoriile. Astăzi, statul român se împrumută în euro, pe zece ani, cu aproape 3 pp peste Germania, față de circa 1pp peste Ungaria și mai puțin de 1pp peste Polonia. Asigurarea împotriva riscului ca statul să nu își plătească datoriile (CDS pe cinci ani) costă pentru România în jur de 140 de puncte de bază: de peste două ori mai mult decât pentru Ungaria (circa 65), de aproape trei ori mai mult decât pentru Polonia (circa 50) și de circa șapte ori mai mult decât pentru Cehia (circa 20). În 2016 și 2017, Ungaria avea un CDS mai ridicat decât România, însă din 2020 încoace România are, constant, cel mai mare risc de țară dintre cele patru. România are ratingul de țară pe ultima treaptă a categoriei recomandate investițiilor, cu perspectivă negativă la toate cele trei mari agenții de rating.
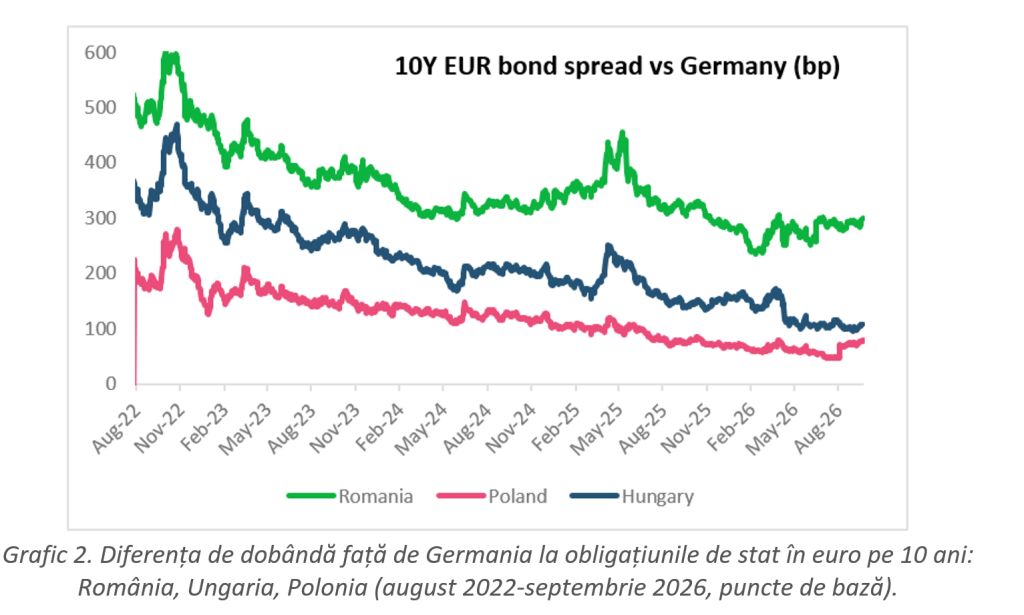
Riscul de țară se transmite și băncilor, pentru că le costă mai mult capitalul, finanțarea și provizioanele. Logica economică ar spune că, într-o astfel de țară, marjele ar trebui să fie cele mai mari din regiune. Datele arată însă contrariul, pentru că pe zece ani, marja medie din România a fost sub cea din Polonia și Ungaria, țări cu risc de țară mai mic. Cea mai simplă explicație este presiunea concurenței.
La același tablou se adaugă costul banilor. Dobânda-cheie a BNR a fost, în cea mai mare parte a ultimilor zece ani, peste cele din Polonia și Cehia, iar azi este cea mai ridicată dintre cele patru țări. Doar în 2022-2024 Ungaria a avut o dobândă-cheie mai mare, cu un vârf de 13%. Un cost al banilor și un risc de țară mai mari ar justifica, în teorie, marje mai mari. Până în 2021 așa a și fost, pentru că marja din România stătea peste cea din Polonia. Din 2022, deși dobânda-cheie și riscul de țară au rămas mai ridicate, marja din România a coborât sub cea din Polonia în fiecare lună.
Riscul de țară este cel mai mare, dar marja băncilor a stat, pe zece ani, sub cea din Polonia și Ungaria. Cea mai simplă explicație este concurența puternică dintre bănci care le determină să ofere condiții cât mai atractive pentru a câștiga clienți.
Creditul pentru locuință – România are cea mai mică diferență din regiune în ultimele 18 luni
BCE publică un indicator care compară dobânda la creditele noi pentru locuințe cu dobânda la depozitele noi la termen. Diferența dintre cele două arată, în mare, cât spațiu îi rămâne băncii.
În iulie 2026, diferența era în România de 1,31 puncte procentuale. În Cehia era de 1,87, în Ungaria de 3,13, iar în Polonia de 3,27. România are cea mai mică valoare dintre cele patru țări în fiecare lună din februarie 2025 încoace, adică de 18 luni consecutiv.
Comparația are limitele ei: fiecare țară are alte dobânzi de referință și alte obiceiuri de creditare. Până la începutul lui 2025, cel puțin una dintre celelalte trei țări avea o valoare mai mică decât România. Schimbarea s-a produs atunci și s-a menținut lună de lună.
Creditul de consum s-a ieftinit de patru ori mai repede decât depozitele
Între februarie 2024 și iulie 2026, dobânda la creditele noi de consum în lei a scăzut de la 12,76% la 10,59%. În aceeași perioadă, dobânda la depozitele noi la termen a scăzut doar de la 5,53% la 5,03%. Diferența dintre ele s-a redus de la 7,23 la 5,56 puncte procentuale. (BNR)
Băncile au plătit mai mult deponenților fără să scumpească creditul pentru casă
În 2025, dobânda la depozitele noi la termen în lei a urcat de la 4,95% în aprilie la 5,41% în decembrie. Băncile au plătit, deci, mai mult pentru banii atrași. În același interval, dobânda la creditele ipotecare noi în lei a rămas aproape pe loc, între 7,44% și 7,68%. (BNR)
Clientul plătește dobândă la credit și primește dobândă la depozit, iar băncile concurează pe ambele. În 2025, costul mai mare al banilor a fost preluat de bănci, nu de cei care și-au luat o casă.
Despre studiu: Analiza Federației Patronale FinBan folosește exclusiv date publice BCE și BNR: statisticile BCE privind dobânzile practicate de bănci (pentru comparația cu Cehia, Ungaria și Polonia), statisticile BNR privind dobânzile la creditele și depozitele noi în lei și structura creditelor după perioada de fixare a dobânzii, precum și Sondajul BNR privind creditarea companiilor nefinanciare și a populației.
Indicatorul BCE folosit pentru comparația regională este diferența dintre dobânda medie la creditele noi pentru locuințe și dobânda medie la depozitele noi la termen ale populației și companiilor nefinanciare. Comparația pe zece ani folosește media lunară din august 2016 până în iulie 2026 și, ca verificare, mediana aceleiași perioade.
Media include și creditele din programele de stat Prima Casă și Noua Casă, la care dobânda maximă era stabilită prin regulile programului. Federația Patronală a Serviciilor Financiare din România, reprezintă interesele industriei serviciilor financiare și este membră a Confederației Patronale Concordia.