Câți bani trebuie să ai la 65 de ani ca să poți trăi cu 1.500 de euro pe lună până la 95


La 65 de ani, nu întrebarea „câtă pensie voi primi?” e cea importantă. Pentru cineva care vrea să cheltuiască 1.500 de euro pe lună, întrebarea adevărată este alta: cât capital trebuie să am pus deoparte pentru anii în care pensia nu-mi ajunge?
Să luăm un caz simplu. Ai 65 de ani și cheltuiești aproximativ 1.500 de euro pe lună, adică 18.000 de euro pe an. Pensia ta este de circa 700 de euro. Rămâne un gol de acoperit de 800 de euro în fiecare lună. Sau 9.600 pe an.
Aritmetica fără iluzii
Cel mai simplu calcul presupune că banii stau nemișcați, fără niciun randament real. Pentru 20 de ani (până la 85 de ani) ai nevoie de aproximativ 192.000 de euro. Doar că 85 de ani nu este un punct la care un plan financiar poate fi închis cu seninătate. Dacă trăiești până la 90, suma urcă la 240.000 de euro. Dacă ajungi la 95 (adică 30 de ani de pensie) necesarul se apropie de 288.000 euro.
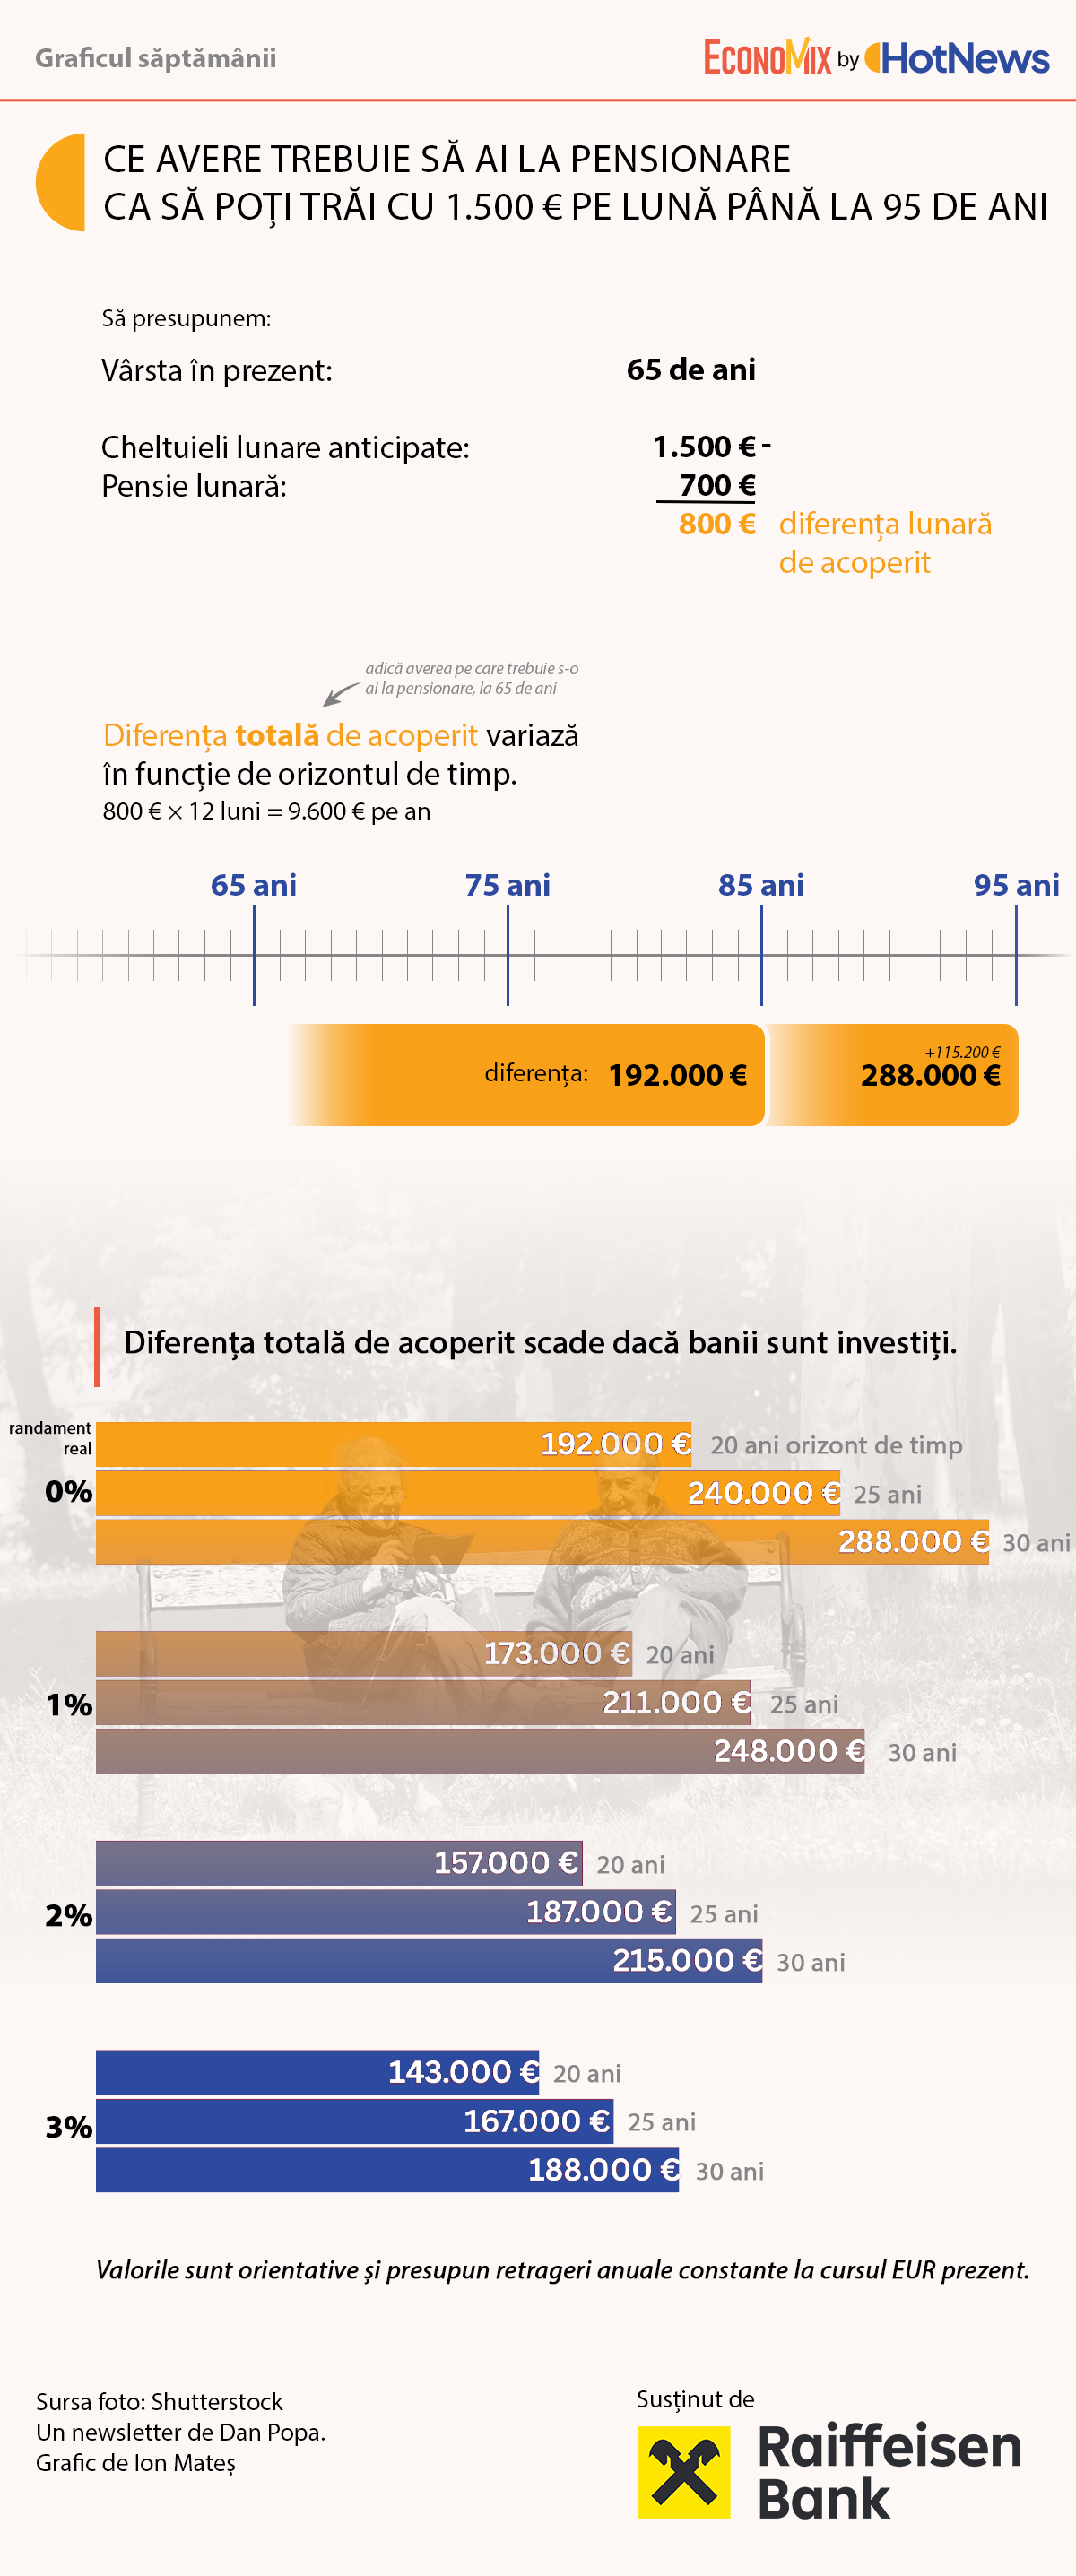
Diferența de aproape 100.000 de euro dintre primul și ultimul scenariu nu înseamnă „a avea mai mult”. Înseamnă a cumpăra încă zece ani de securitate. Iar aici stă o ciudățenie a pensionării: un plan construit pentru speranța medie de viață poate da greș exact în scenariul cel mai fericit, cel în care trăiești mai mult decât te-ai așteptat.
Acest text este un fragment din newsletterul „EconoMix”, pe care jurnalistul Dan Popa îl trimite în fiecare joi dimineață. Te poți abona aici:

EconoMix
Urmărește tendințele economice și învață despre finanțe personale prin recomandări și grafice relevante.
EconoMix
Urmărește tendințele economice și învață despre finanțe personale prin recomandări și grafice relevante.
Felicitări! Te-ai abonat la „EconoMix”.
Confirmă abonarea pe e-mail.
Apasă pe linkul din email pentru a primi edițiile.
Ce schimbă randamentul
Economiile nu trebuie însă să stea nemișcate. Dacă banii sunt investiți și aduc un randament real, adică un randament după ce scădem inflația, capitalul necesar scade. Pentru aceleași 800 de euro pe lună, ordinele de mărime arată astfel:
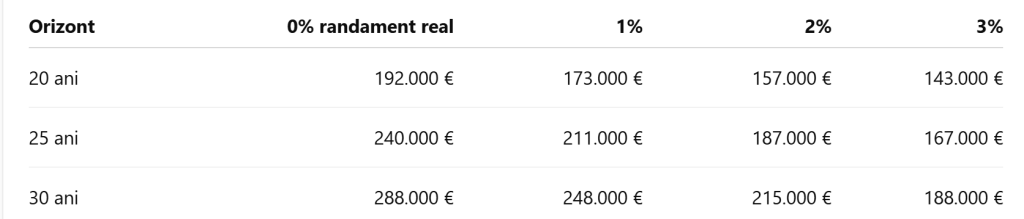
Cifrele sunt orientative și presupun retrageri anuale constante, în euro de azi. Ele arată ceva important: diferența dintre 190.000 și 250.000 de euro nu vine doar din nivelul cheltuielilor. Contează la fel de mult perioada pentru care trebuie finanțate și randamentul portofoliului.
Capcana inflației
Există și o capcană în tot acest calcul. Cei 1.500 de euro de astăzi nu vor avea aceeași putere de cumpărare peste două sau trei decenii. La o inflație medie de 2% pe an, ei ar echivala cu aproximativ 2.230 de euro peste 20 de ani. La 3%, cu aproximativ 2.710.
De aceea, în astfel de calcule este mai corect să lucrăm în euro constanți, în banii de astăzi, și să presupunem că atât veniturile, cât și cheltuielile sunt ajustate în timp cu inflația. Contează atunci randamentul real al economiilor. Iar dacă pensia de 700 de euro este indexată aproximativ cu inflația, deficitul de 800 de euro poate fi tratat, în termeni reali, ca fiind relativ constant.
Dacă însă pensia rămâne mult timp la 700 de euro nominal, în timp ce prețurile cresc, situația devine sensibil mai dificilă.
250.000 de euro: un reper, nu o regulă
În exemplul nostru, 250.000 de euro sunt un reper util. La un randament real mediu de aproximativ 1% pe an, suma ar putea finanța diferența dintre pensie și cheltuieli timp de aproximativ 30 de ani, adică un plan care pornește la 65 de ani și ajunge la 95.
Dar nu este o sumă magică. Rezultatul depinde de trei lucruri care pot schimba radical calculele: cât cheltuiești, cât primești pensie și ce randament reușești să obții. Randamentele, în plus, nu vin uniform în fiecare an, iar un portofoliu poate trece printr-o perioadă de scădere exact în momentul în care începi să retragi bani. Tabelul de mai sus este o ilustrație, nu o promisiune.
Mai există ceva: cheltuielile medicale. Un buget de 1.500 de euro poate funcționa foarte bine la 65 de ani, dar este posibil ca la 80 sau 85 structura lui să arate complet diferit. Mai puțini bani pentru vacanțe și restaurante, poate, dar mai mulți pentru medicamente, servicii medicale, îngrijire sau ajutor la domiciliu.
Întrebarea mai bună
Poate că greșeala începe chiar de la întrebare. „Cât trebuie să am ca să mă pensionez?” sună a țintă de atins. „Cât costă stilul meu de viață după ce salariul dispare?” este o întrebare la care se poate și răspunde.
În exemplul nostru, pensia de 700 de euro acoperă mai puțin de jumătate dintr-un buget de 1.500. Restul, 800 de euro în fiecare lună, trebuie să vină de undeva. Pentru un orizont de 30 de ani, în funcție de randamentul real, vorbim despre un capital cuprins aproximativ între 190.000 și 290.000 de euro.
La pensie nu economisești pentru anul care urmează. Economisești pentru varianta ta de 85, 90 sau 95 de ani.