Creierul te tratează pe tine, cel de peste 10 ani, ca pe un străin. De-asta nu economisești


Plus : Cât costă de fapt, să fii sărac?
Creierul te tratează pe tine, cel de peste 10 ani, ca pe un străin. De-asta nu economisești
Băncile din România au turnat milioane de euro în educație financiară. Rezultatul, după toate datele: aproape zero. Românii nu s-au mișcat vizibil în comportamentul lor financiar, deși știu, teoretic, mai multe despre inflație și dobânzi decât acum un deceniu.
Rodica Ianole-Călin, profesor de Economie comportamentală, care studiază exact acest paradox, are o explicație care sună mai degrabă a neuroștiință decât a economie: nu e o problemă de informație. E o problemă de identitate.
Experimentul care schimbă tot
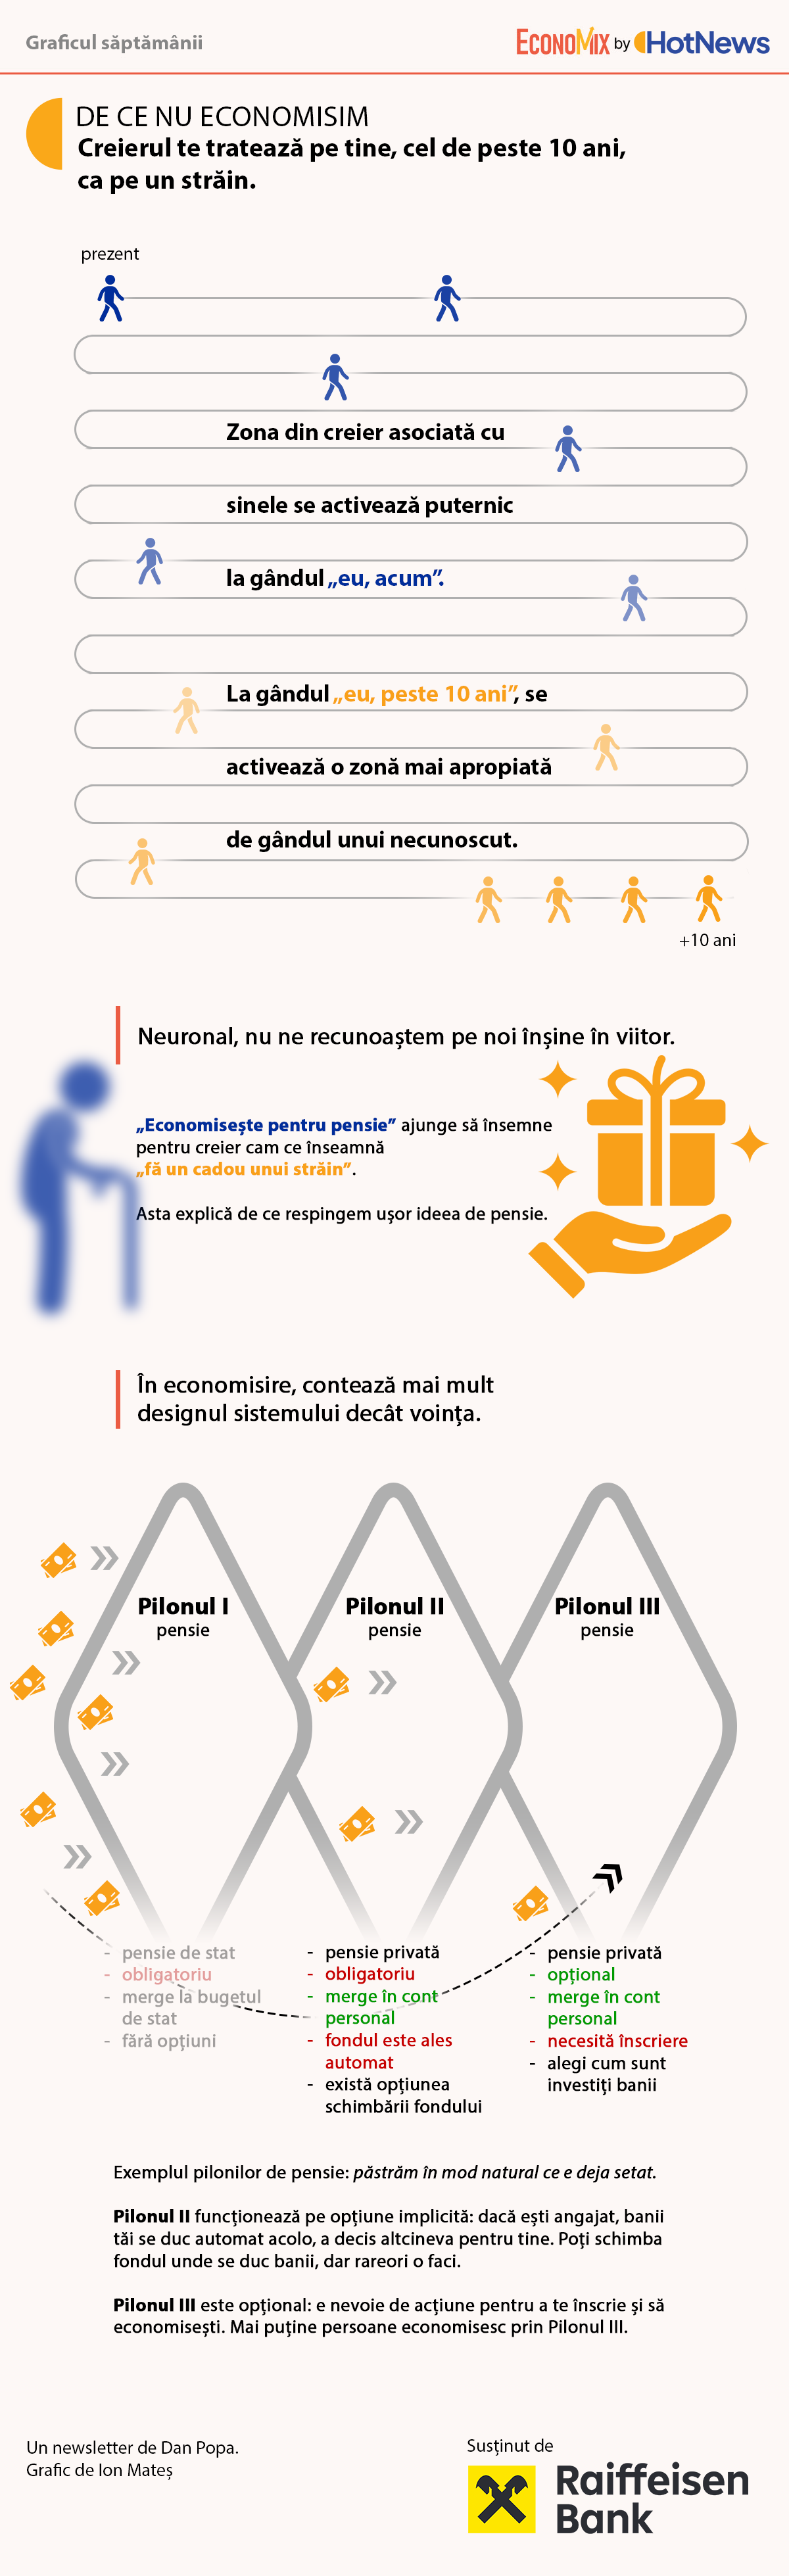
Pune oamenii într-un aparat RMN. Cere-le să se gândească pe rând la ei înșiși acum, la ei înșiși peste 10 ani și la un străin complet necunoscut.
Rezultatul, spune Ianole-Călin: zona din creier asociată cu sinele se activează puternic la gândul „eu acum”. Dar la gândul „eu peste 10 ani”, se activează o zonă mult mai apropiată de cea care se activează la gândul unui necunoscut.
Tradus: la nivel neuronal, nu ne recunoaștem pe noi înșine în viitor. „Economisește pentru pensie” ajunge să însemne, pentru creierul tău, cam ce înseamnă „fă un cadou unui străin”. Iar asta explică, spune ea, de ce colegii ei de 20 de ani resping ideea de pensie-nu din iresponsabilitate, ci pentru că „lasă-mă, domnule, că până la pensie mai e mult” e răspunsul logic al unui creier care pur și simplu nu se vede acolo.
Merită reținut: fiecare dintre noi, întrebat direct, spune „sigur că da, rațional știu că tot eu voi fi și la pensie”. Decalajul nu e cognitiv. E afectiv-și de asta cursurile de educație financiară, oricât de bine făcute, lovesc de obicei în gol.
Ce merită citit
Un ghid practic pentru a descifra expertiza falsă : Informațiile fiabile nu au fost niciodată mai ușor de accesat – sau mai greu de găsit, cu experți, politicieni, celebrități și influenceri, toți în discuție. Într-o eră a supraîncărcării informațiilor, sursele fiabile sunt ușor de accesat, dar adesea dificil de identificat. ( Big Think )
Videoclipul săptămânii : De ce Apple nu l-a îmbogățit pe Steve Jobs
Legătura surprinzătoare dintre amintirile false și imaginație. Memoria nu e o înregistrare fidelă, ci o reconstrucție din fragmente (oameni, locuri, emoții, cunoștințe), același proces fiind folosit și când ne imaginăm scenarii noi. Această flexibilitate explică atât erorile de memorie (ex. „inflația imaginației”), cât și legătura dintre memorie falsă și creativitate (Big Think)
Vezi aici și alte recomandări de lectură
Citate amuzante
„Banii îți dau libertatea de a face lucrurile pe care ți le dorești. Eu nu-mi doresc aproape nimic, deci banii îmi prind bine.” – Groucho Marx, comedian american
„Băncile au finanțat căi prin care speranța de viață a oamenilor să crească- le era necesar pentru clienții cu credite ipotecare pe 30 de ani.” – Doug Larson, ziarist american
Educație economică: Drama spionului sovietic care a oprit rușii să ia în stăpânire Canalul Ormuz
Când un spion sovietic de rang înalt din Teheran a decis să trădeze Kremlinul și să predea Occidentului cheile unei lovituri de stat care putea arunca planeta în aer, motivația sa nu a fost nici ideologia, nici banii. Era un secret cât se poate de uman, profund personal, închis în dormitorul său.
În noua sa carte, „Redwood”, maestrul cercetării istorice Ben McIntyre demonstrează cum o intrigă geopolitică a Războiului Rece s-a desfășurat într-o baie închisă, între două pahare de vodcă și o promisiune foarte ciudată.
Era o seară caldă de toamnă în Teheran. Doi spioni, un rus și un britanic, beau, închiși într-o baie mică de la ultimul etaj al unei clădiri din complexul semi-abandonat al ambasadei britanice.
Maiorul KGB Vladimir Kuzhychkin, înalt de peste 1,80 m și cu o constituție robustă, stătea pe un coș de rufe din răchită care scârțâia.
Ofițerul MI6 Ian McCready, așezat pe toaletă, i-a umplut paharul oaspetelui său cu vodcă. Pentru a evita să fie interceptați, robinetele de la chiuvetă și cadă curgeau non-stop, iar radioul era pornit.
Cât costă, de fapt, să fii sărac?
Răspunsul sincer nu este „mai puțin”, ci „mai mult, la aproape fiecare capitol al bugetului”. Economiștii au un termen pentru acest fenomen: „prima de sărăcie” (sau costul suplimentar al sărăciei). În SUA, studiile estimează o „primă a sărăciei” de aproximativ 4.350–12.600 de dolari pe an pentru o gospodărie cu venituri mici din SUA față de una de clasă mijlocie, din cauza unor prețuri, comisioane, dobânzi și costuri de timp mai mari.
Mecanismul este simplu: oricine nu dispune de o plasă de siguranță (economii, garanții, un istoric de creditare impecabil) ajunge să plătească mai mult tocmai pentru lichiditățile de care are cea mai mare nevoie.
Cel mai grăitor exemplu se regăsește pe piața creditelor rapide din România. Instituțiile financiare nebancare (IFN-uri) pot percepe legal dobânzi de până la 1% pe zi pentru împrumuturi sub pragul de aproximativ 1.000 de euro – ceea ce, prin capitalizare, se traduce într-o rată anuală de sute de procente.
Alimentația este un alt exemplu clar: cercetările arată că o dietă sănătoasă costă cu aproximativ 1,50 USD mai mult pe persoană pe zi decât una nesănătoasă – adică aproximativ 45 USD pe lună sau peste 500 USD pe an pentru o persoană.
Un model mental util este „teoria cizmelor” a lui Vimes: o persoană săracă cumpără cizme de 50 USD care țin un sezon; o persoană bogată cumpără cizme de 100 USD care țin ani de zile. În timp, persoana săracă cheltuie mai mult și tot are picioarele ude.
Întrebări de la cititori: De ce România vrea euro, dar face exact opusul a ce ar trebui ca să-l adopte?
„Periodic, citesc în presă despre cum o să adoptăm „din nou” moneda europeană. Pe urmă, vreo 10 ani nu mai discută nimeni despre asta. Întrebarea e: De ce România vrea euro, dar face exact opusul a ce ar trebui ca să-l primească?”, ne scrie cineva.
Foarte pe scurt, politic, există consens: guvernele succesive spun că adoptarea euro e obiectiv de țară, iar chiar Fitch – agenția care ne ține la limita ultimului prag de încredere al investitorilor – a recomandat anul acesta accelerarea trecerii la moneda unică, tocmai ca ancoră pentru un deficit scăpat de sub control. Practic, toată lumea vrea biletul de intrare.
Numai că testul de admitere are patru criterii de la Maastricht – inflație, buget, curs de schimb, dobânzi- iar România pică la toate patru simultan, ceva ce nici Bulgaria (care a adoptat euro), Ungaria sau Polonia, colegele de „grupă corecțională”, nu reușesc integral. Cehia și Suedia trec testele privind stabilitatea prețurilor, dobânzile pe termen lung și finanțele publice, dar România înregistrează abateri la majoritatea capitolelor din cauza deficitului bugetar ridicat și a inflației de două cifre. Rata medie a inflației era în vară de trei ori peste pragul de referință de 2,7% acceptat de Comisie.
Iar aici e paradoxul real: România se află sub procedura de deficit excesiv încă din 2020, cu termenul de corecție împins deja până în 2030 – adică statul a avut, pe hârtie, un deceniu întreg să repare exact problema care îi blochează azi drumul spre euro, și a ales de fiecare dată amânarea. Comisia estimează că nici România, nici Polonia sau Ungaria nu vor coborî deficitul sub 3% din PIB înainte de finalul lui 2027 – deci nu discutăm despre un accident macroeconomic, ci despre o alegere politică repetată, an de an, indiferent de guvern.
Concluzia incomodă: dorința de a adopta euro nu e o strategie, rămâne doar o dorință. Poți vrea o casă nouă cât vrei de tare; dacă refuzi sistematic să-ți plătești ratele, banca îți ia înapoi cheile.