E ok să comparăm rata dobânzii bancare sau a titlurilor de stat cu inflația?


Doi cititori ne-au pus întrebarea din titlu și au venit cu argumentele lor:
- Fiecare familie are coșul ei de consum particular și nu consumă decât o mică parte și cu ponderi diferite din componentele indicelui prețurilor de consum. (Ex.: unii fumează, alții nu, unii cheltuiesc pentru cultură – alții nu, unii fac excursii – alții nu prea etc. etc.).
- Prețurile plătite pentru achiziții pot diferi mult în funcție de magazinele de unde se fac cumpărăturile și de perioadele de reduceri, oferte etc. Indicatorul statistic nu selectează decât un preț mediu.
- Neeconomisirea cash-ului prin depozite etc. deoarece ar oferi dobânzi mai mici comparabile cu rata inflației, ar face ca în cazul apariției unor situații urgente neprevăzute (de ex. operații, tratamente sau chiar oportunități deosebite) să nu existe lichidități și să fie nevoie de accesarea unui credit de la bancă, cu dobânzi destul de mari, credit care ar putea să nici nu fie aprobat de bancă.
- O parte dintre prețuri nu cresc cu rata inflației (sau indicele prețurilor de consum) vezi multe electronice etc.
- Banii economisiți pot fi folosiți să zicem pentru renovarea unei case, iar prețurile materialelor de construcție și pentru manoperă pot evolua total diferit în unele perioade comparativ cu rata inflației.
- Mai general, ne-am putea gândi și la costurile de oportunitate: într-o situație, pot avea nevoie de o sumă S de bani, devalorizată, să zicem, față de suma avută inițial, dar dacă nu ai banii S în acel moment, ulterior oportunitatea s-a pierdut.
În concluzie, mai spun cititorii noștri, compararea superficială de către persoanele fizice a dobânzilor oferite pentru economisire cu rata inflației, indicator macroeconomic, poate fi foarte neinspirată pentru acestea.
Răspunsul nostru:
Comparația dobândă–inflație este totuși, utilă, chiar dacă folosirea ei ca unic criteriu de decizie poate fi neinspirată. Faptul că economiile pierd din puterea de cumpărare nu înseamnă automat că este o greșeală să le păstrezi.
Acest text este un fragment din newsletterul „EconoMix”, pe care jurnalistul Dan Popa îl trimite în fiecare joi dimineață. Te poți abona aici:

EconoMix
Urmărește tendințele economice și învață despre finanțe personale prin recomandări și grafice relevante.
EconoMix
Urmărește tendințele economice și învață despre finanțe personale prin recomandări și grafice relevante.
Felicitări! Te-ai abonat la „EconoMix”.
Confirmă abonarea pe e-mail.
Apasă pe linkul din email pentru a primi edițiile.
Sunt trei aspecte:
1.Evident, inflația medie nu descrie exact situația fiecărei familii. Punctele 1, 4 și 5 sunt corecte: contează structura cheltuielilor și destinația banilor economisiți. Dacă strângi bani pentru renovare, evoluția costului renovării este mai relevantă pentru acel obiectiv decât evoluția coșului general de consum. BCE explică diferența dintre inflația măsurată și inflația resimțită de fiecare gospodărie. Explicația BCE
Totuși, diferența merge în ambele sensuri: inflația personală poate fi mai mică sau mai mare decât cea oficială. Particularitatea coșului nu demonstrează, singură, că pierderea reală este mai mică.
La punctul 2, formularea „indicatorul statistic nu selectează decât un preț mediu” simplifică prea mult: Institutul Național de Statistică (INS) colectează lunar circa 150.000 de prețuri pentru a măsura rata inflației din România, pe care le agregă într-un indice ponderat. În plus, un nivel mai mic al prețurilor nu înseamnă neapărat o rată mai mică a scumpirilor.
Mă refer la diferența dintre cât costă un produs și cu cât i-a crescut prețul.
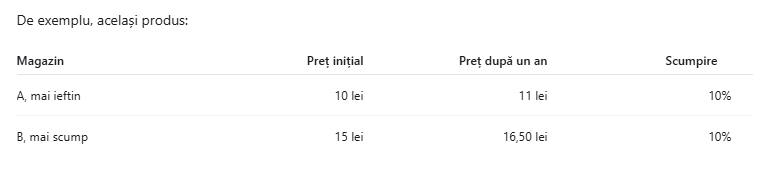
La magazinul A plătești în continuare mai puțin, dar prețul a crescut în același ritm procentual. Deci faptul că faci cumpărături într-un magazin ieftin nu înseamnă, singur, că inflația suportată de tine este mai mică.
În schimb, dacă anul trecut cumpărai din B cu 15 lei, iar acum găsești același produs în A cu 11 lei, cheltuiala ta scade, deși ambele magazine au scumpit produsul. Aici observația celor doi colegi care ne-au scris despre alegerea magazinelor și ofertelor este pertinentă: schimbarea locului de cumpărare poate compensa scumpirile.
2.Lichiditatea are valoare chiar dacă randamentul real este negativ. Acesta mi se pare argumentul cel mai puternic din text, exprimat la punctele 3 și 6. Banii disponibili pot evita un credit costisitor, vânzarea forțată a unui activ sau pierderea unei oportunități. Rolul unui fond de urgență este tocmai să permită absorbirea unor cheltuieli neprevăzute fără dependență imediată de împrumuturi.
De exemplu, pur ipotetic, la o dobândă netă de 5% și o inflație de 8%, randamentul real anual este aproximativ −2,8%. Pierderea există. Dar poate fi un cost acceptabil pentru accesul sigur și rapid la bani. Trebuie însă verificat și accesul efectiv: un depozit la termen poate presupune pierderea dobânzii la retragere anticipată.
3.Decizia de a economisi trebuie separată de alegerea locului unde păstrezi economiile. Din „depozitul nu bate inflația” nu rezultă „mai bine cheltuiesc banii”. Rezultă că trebuie evaluate alternativele, cu riscurile, costurile și disponibilitatea lor.
În sens invers, argumentul lichidității nu justifică automat păstrarea tuturor economiilor pe termen lung în instrumente cu randament real negativ. Suma necesară pentru urgențe și banii pentru un obiectiv îndepărtat au funcții diferite.
Aș reformula concluzia astfel: Compararea dobânzii nete cu inflația este un reper util pentru evaluarea puterii de cumpărare, dar nu este suficientă pentru decizia de economisire. Contează și destinația banilor, orizontul de timp, lichiditatea, riscul și alternativele disponibile. Un randament real negativ poate fi acceptabil dacă disponibilitatea banilor aduce un beneficiu mai mare