
Puterea de cumpărare a leului de-a lungul timpului: un coș care costa 100 de lei în 2005 ar fi costat circa 256 de lei în 2025


Un coș de consum care costa 100 de lei în 2005 ar fi costat, în medie, aproximativ 256 de lei în 2025. În acești 20 de ani, o sumă fixă de bani, păstrată fără dobândă, a pierdut circa 61% din puterea de cumpărare. Istoria leului include însă schimbări mult mai ample: deprecieri, reforme monetare și perioade în care banii nu garantau accesul la produsele de pe raft.
Valoarea banilor se vede cel mai bine la cumpărături. O bancnotă de 100 de lei își păstrează valoarea înscrisă pe ea, dar cantitatea de produse și servicii pe care o putem cumpăra cu acea bancnotă se schimbă.
Aceasta este puterea de cumpărare: cât obținem în schimbul banilor noștri. Când prețurile cresc, aceeași sumă cumpără mai puțin. Pentru a păstra același nivel al consumului, avem nevoie de un buget mai mare.
În cazul leului, povestea începe oficial în 1867. Legea din 22 aprilie/4 mai 1867 a instituit sistemul monetar național, cu un leu împărțit în 100 de bani. Denumirea „leu” era folosită anterior, dar atunci a devenit unitatea monetară a noului sistem.
De la leul definit în metale prețioase la moneda de astăzi, comparația cere însă atenție. Un leu din 1867, unul din 1952 și unul din 2025 nu reprezintă unități pe care le putem pune direct una lângă alta. Reformele monetare au schimbat scara valorilor, iar bunurile consumate și condițiile în care puteau fi cumpărate s-au transformat.
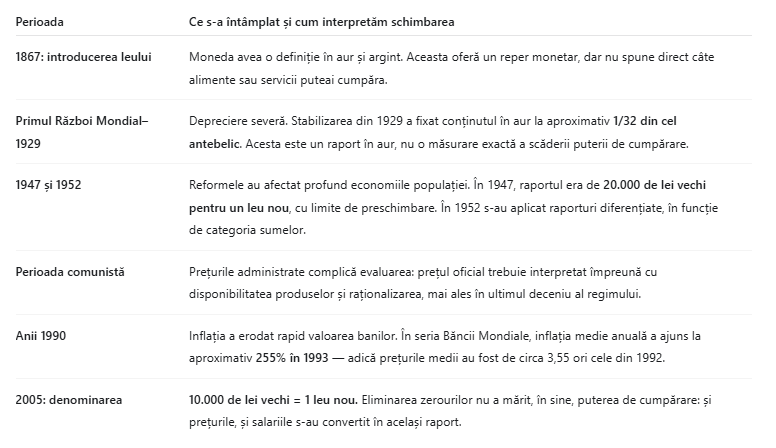
Surse pentru reperele istorice și monetare: BNR – stabilizarea din 1929, Historia – reformele monetare, Banca Mondială prin FRED – inflație.
Aceste episoade explică de ce nu putem calcula riguros pierderea puterii de cumpărare din 1867 până astăzi prin simpla înmulțire a rapoartelor de schimb dintre leii vechi și cei noi. Denominarea schimbă unitatea în care exprimăm prețurile. Inflația schimbă cantitatea de bunuri pe care o putem cumpăra. Iar o reformă cu limite de preschimbare poate afecta separat economiile deținătorilor de bani.
În 2005, de exemplu, un produs de 100.000 de lei vechi a devenit un produs de 10 lei noi. Un venit de 10 milioane de lei vechi a devenit un venit de 1.000 de lei noi. Raportul dintre venit și preț a rămas același în momentul conversiei.
Acest text este un fragment din newsletterul „EconoMix”, pe care jurnalistul Dan Popa îl trimite în fiecare joi dimineață. Te poți abona aici:
EconoMix
Urmărește tendințele economice și învață despre finanțe personale prin recomandări și grafice relevante.
EconoMix
Urmărește tendințele economice și învață despre finanțe personale prin recomandări și grafice relevante.
Felicitări! Te-ai abonat la „EconoMix”.
Confirmă abonarea pe e-mail.
Apasă pe linkul din email pentru a primi edițiile.
Pentru perioada recentă, evoluția prețurilor permite o comparație mai ușor de înțeles. Luăm drept punct de plecare un coș mediu de consum care costa 100 de lei în 2005, cu toate sumele exprimate în lei noi.
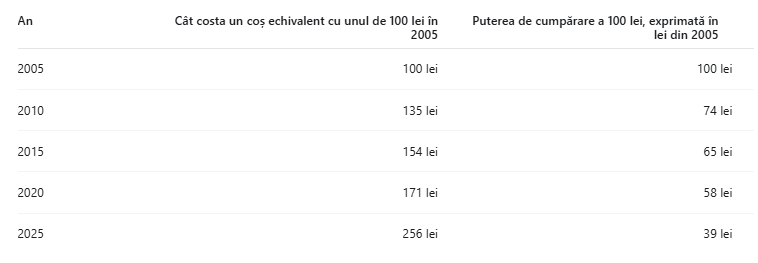
Calcule prin înlănțuirea ratelor medii anuale ale inflației din seria Băncii Mondiale, disponibilă prin FRED. Valorile sunt rotunjite și compară mediile anuale, nu două date calendaristice exacte. Coșul este un reper statistic al consumului mediu, nu o listă fixă de produse urmărită individual.
Cele două coloane descriu aceeași schimbare din perspective diferite.
Prima arată câți bani ne trebuie pentru a păstra consumul. Dacă în 2005 cumpăram coșul cu 100 de lei, în 2025 aveam nevoie de aproximativ 256 de lei pentru un consum echivalent.
A doua arată cât mai putem cumpăra dacă suma rămâne aceeași. Cu doar 100 de lei în 2025 ne permiteam aproximativ 39% din coșul inițial. Cu alte cuvinte, acei 100 de lei cumpărau cât aproximativ 39 de lei în 2005.
Calculul este simplu: împărțim bugetul de 100 de lei la prețul coșului, de aproximativ 256 de lei. Rezultatul este circa 39%.
De aici apare o diferență care poate părea surprinzătoare: prețurile au crescut cu aproximativ 156%, iar puterea de cumpărare a unei sume fixe a scăzut cu aproximativ 61%. Procentele diferă deoarece unul măsoară creșterea costului coșului, iar celălalt măsoară cât din acel coș mai putem cumpăra.
Această pierdere nu înseamnă că nivelul de trai al fiecărei persoane a scăzut cu 61%. Tabelul urmărește o sumă fixă, fără dobândă sau alte câștiguri. Pentru a vedea ce s-a întâmplat cu puterea de cumpărare a unui salariu ori a unei pensii, trebuie să comparăm evoluția venitului cu cea a prețurilor.
Dacă bugetul disponibil pentru coșul din exemplu a crescut de la 100 la 256 de lei, puterea de cumpărare s-a păstrat aproximativ. Dacă a crescut peste acest nivel, putem cumpăra mai mult. Dacă a crescut mai puțin, putem cumpăra mai puțin.
Experiența fiecărei gospodării poate fi diferită de medie. O familie care cheltuiește o parte mare din venit pe alimente, energie sau chirie resimte mai puternic scumpirile din acele categorii.
Pentru bugetul personal, întrebarea utilă este astfel: cu venitul pe care îl am astăzi, îmi permit mai multe sau mai puține bunuri și servicii decât înainte? Răspunsul spune mai mult despre puterea de cumpărare decât numărul de lei înscris pe bancnotă sau pe fluturașul de salariu.