Răspunsul scurt: da. Dar la 55 de ani, cea mai importantă investiție nu mai este neapărat cea care aduce cel mai mare randament, ci cea care îți permite să ajungi la pensie fără să-ți asumi riscuri pe care nu mai ai timp să le repari.
Să presupunem că ai 55 de ani, ai strâns 20.000 de euro și te gândești să te pensionezi la 65 de ani. Nu ai o avere, dar nici nu pornești de la zero. Ai un capital inițial și încă zece ani în care poți economisi, investi și, mai ales, evita greșeli costisitoare.
Întrebarea nu este dacă poți deveni bogat în următorul deceniu. Probabil că nu, cel puțin nu din acești bani. Întrebarea este dacă poți transforma economiile într-o sursă suplimentară de venit care să-ți facă pensionarea mai confortabilă. Iar aici cifrele devin interesante.
Cât pot deveni cei 20.000 de euro în zece ani?
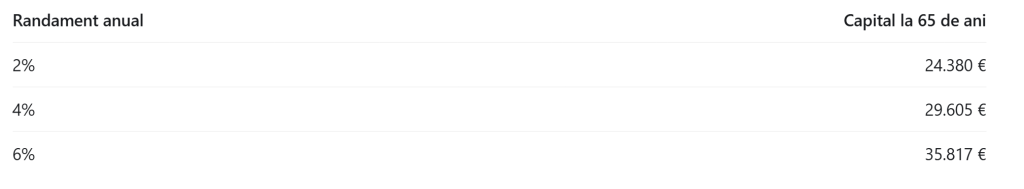
Să luăm trei scenarii de randament anual mediu: 2%, 4% și 6%. Nu sunt promisiuni, ci ipoteze de calcul. Presupunem că randamentele sunt reinvestite și că nu retragi nimic până la 65 de ani.
Diferența dintre scenariul prudent și cel optimist depășește 11.000 de euro. Dar nici măcar randamentul de 6% nu transformă cei 20.000 de euro într-o pensie suplimentară generoasă.
Adevăratul accelerator este capacitatea de a continua să economisești.
Diferența dintre a economisi 100 și 300 de euro lunar
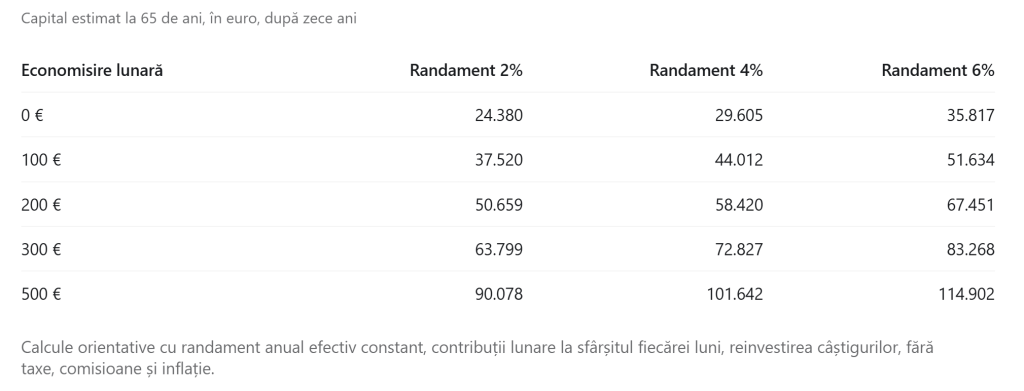
Să presupunem acum că, pe lângă cei 20.000 de euro, pui deoparte lunar o sumă fixă.
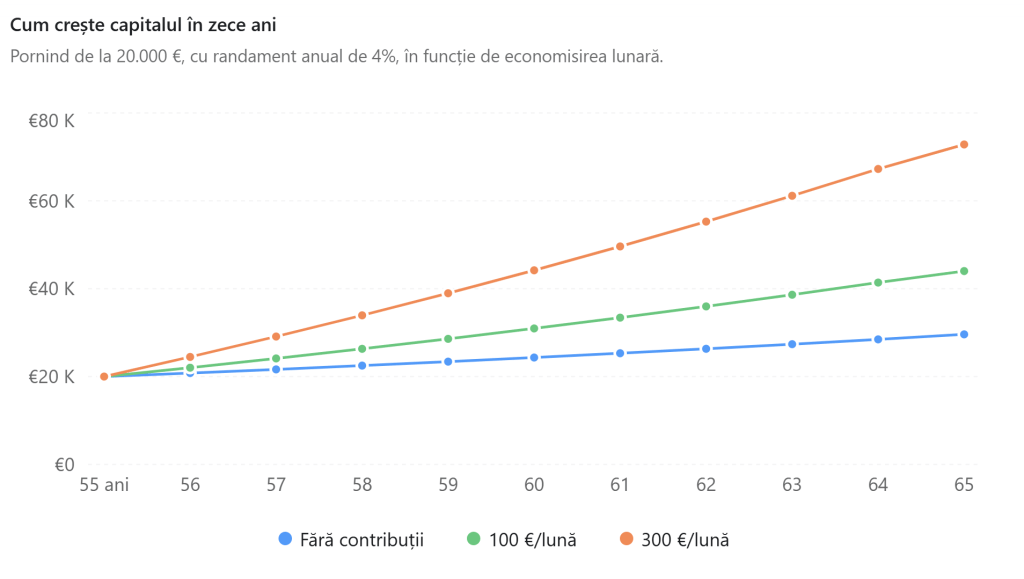
Aici apare prima concluzie importantă: un om care economisește 300 de euro lunar și obține un randament de 4% poate ajunge la aproape 73.000 de euro la pensionare.
Din această sumă, 36.000 de euro reprezintă economiile adăugate în cei zece ani, 20.000 de euro sunt capitalul inițial, iar aproximativ 16.800 de euro reprezintă câștigul acumulat.
Cu alte cuvinte, disciplina contribuțiilor contează mai mult decât încercarea de a găsi investiția miraculoasă.
Ce pensie suplimentară îți pot aduce acești bani?
Să presupunem că la 65 de ani ai acumulat 72.827 de euro și că vrei să folosești suma până la 85 de ani.
Dacă împarți pur și simplu capitalul în 240 de luni, fără să mai obții vreun randament, ai la dispoziție aproximativ 303 euro lunar.
Dacă banii rămași investiți continuă să producă un randament net nominal de 2% anual, retragerea lunară teoretică ar putea ajunge la aproximativ 368 de euro, pentru aceeași perioadă de 20 de ani.
Dar există o problemă: banii aceștia nu au aceeași putere de cumpărare ca astăzi.
La o inflație medie de 3% anual, 303 euro încasați peste zece ani vor cumpăra aproximativ cât 226 de euro astăzi.
Prin urmare, 73.000 de euro nu înseamnă independență financiară. Înseamnă însă o completare utilă a pensiei publice.
Și mai este un lucru esențial: dacă trăiești până la 90 sau 95 de ani, ai nevoie ca banii să reziste mai mult decât cei 20 de ani din simulare.
Acest text este un fragment din newsletterul „Economix”, pe care jurnalistul Dan Popa îl trimite în fiecare joi dimineață. Poți să te abonezi la Economix aici:
Abonează-te
EconoMix
Urmărește tendințele economice și învață despre finanțe personale prin recomandări și grafice relevante.
Abonează-te la Newsletter
EconoMix
Urmărește tendințele economice și învață despre finanțe personale prin recomandări și grafice relevante.
Felicitări! Te-ai abonat la „EconoMix”.
Abonat
Confirmă abonarea pe e-mail.
Apasă pe linkul din email pentru a primi edițiile.
Cele cinci riscuri pe care nu ai voie să le ignori
Primul este inflația. La o inflație medie de 3% pe an, puterea de cumpărare a banilor scade cu aproximativ 26% în zece ani. Un capital de 72.827 de euro acumulat la 65 de ani ar echivala cu numai aproximativ 54.200 de euro în banii de astăzi.
Al doilea este riscul de a pierde bani chiar înainte de pensionare. Să presupunem că ai acumulat 70.000 de euro, iar piața bursieră scade cu 30%. Dacă întregul capital este investit în acțiuni, pierderea temporară ar fi de 21.000 de euro. Tocmai de aceea, pe măsură ce te apropii de pensionare, devine important să ai o rezervă în instrumente mai puțin volatile.
Al treilea este longevitatea. Dacă îți planifici banii până la 85 de ani, dar trăiești până la 95, apar zece ani pentru care nu ai prevăzut finanțare. O pensie publică sau o altă sursă de venit pe viață devine esențială.
Al patrulea este riscul valutar. Dacă economisești în euro, dar îți plătești cheltuielile în lei, evoluția cursului influențează puterea de cumpărare. Contează și moneda în care sunt denominate investițiile, nu doar moneda în care vezi soldul contului.
Al cincilea este fiscalitatea. În România, din 2026, câștigurile din titluri de valoare realizate prin intermediari eligibili pentru reținerea la sursă sunt impozitate cu 3% pentru dețineri de cel puțin 365 de zile și cu 6% pentru dețineri mai scurte. Pentru alte categorii de intermediari, regimul poate fi diferit. Pot apărea și obligații CASS. Prin urmare, randamentul brut nu este același lucru cu banii care îți rămân efectiv.
Ce aș face concret în următoarele 12 luni?
Nu aș începe prin a cumpăra acțiuni. Aș începe prin a calcula cât mă va costa viața la pensie.
Aș verifica pensia publică estimată, folosind istoricul contribuțiilor și informațiile de la Casa Națională de Pensii. Pentru bărbați, vârsta standard este de 65 de ani; pentru femei se aplică eșalonarea legală.
Aș calcula diferența dintre pensie și cheltuielile lunare. Dacă am nevoie de 1.200 de euro pe lună și estimez o pensie de 800 de euro, trebuie să acopăr un deficit de 400 de euro lunar, în valori comparabile.
Aș păstra separat fondul de urgență, ideal suficient pentru 6–12 luni de cheltuieli esențiale, în funcție de stabilitatea veniturilor.
Aș automatiza economisirea lunară, chiar dacă suma inițială este de numai 100–200 de euro.
Aș revizui portofoliul anual, reducând treptat riscurile pe care nu mi le mai pot permite pe măsură ce mă apropii de 65 de ani.
Și dacă mai lucrez doi sau trei ani?
Aceasta poate fi una dintre cele mai eficiente decizii financiare, dacă sănătatea și piața muncii permit.
Să presupunem că ai ajuns la 65 de ani cu aproximativ 73.000 de euro. Dacă mai lucrezi trei ani, continui să economisești 300 de euro lunar și obții ipotetic 4% anual, capitalul poate depăși 93.000 de euro.
În plus, ai amânat cu trei ani momentul în care începi să consumi economiile. Eventuala creștere a pensiei publice trebuie calculată separat, în funcție de contribuții și de regulile aplicabile.
Asta înseamnă că prelungirea activității poate avea un efect dublu: acumulezi mai mult și consumi capitalul pe o perioadă mai scurtă.
Verdict: 20.000 de euro la 55 de ani sunt suficienți?
Pentru o pensie privată care să-ți acopere toate cheltuielile, probabil că nu. Pentru a construi o completare semnificativă a pensiei publice, da, cu condiția să continui să economisești.
Cei 20.000 de euro reprezintă începutul, nu soluția completă. Diferența o vor face contribuțiile lunare, costurile investițiilor, randamentele efectiv obținute și disciplina de a nu consuma prematur capitalul.
La 25 de ani, cel mai mare avantaj al unui investitor este timpul. La 55 de ani, cel mai mare avantaj poate fi faptul că știe deja cât îl costă viața și cât își permite să pună deoparte.
Iar dacă ar fi să reținem un singur lucru din toate aceste simulări, acesta ar fi: nu ai nevoie să dublezi rapid cei 20.000 de euro. Ai nevoie să transformi următorii zece ani într-un plan financiar pe care îl poți respecta.