O gospodărie care plătește în euro chiria, rata la casă și leasingul mașinii scoate astăzi din buzunar cu câteva sute de lei lunar mai mult decât acum un an, deși niciuna dintre aceste facturi nu s-a scumpit cu un cent. Diferența vine exclusiv din curs.
Puteți deveni membru al HotNews Premium, dacă doriți să sprijiniți jurnalismul independent și – să nu ne ferim de cuvinte – dacă doriți să susțineți o presă europeană.
Nu «cumpărați» o lună sau un an de abonament, ci contribuiți la un serviciu de vigilență publică de care beneficiem în comunitățile noastre, indiferent de opțiunile politice diverse.
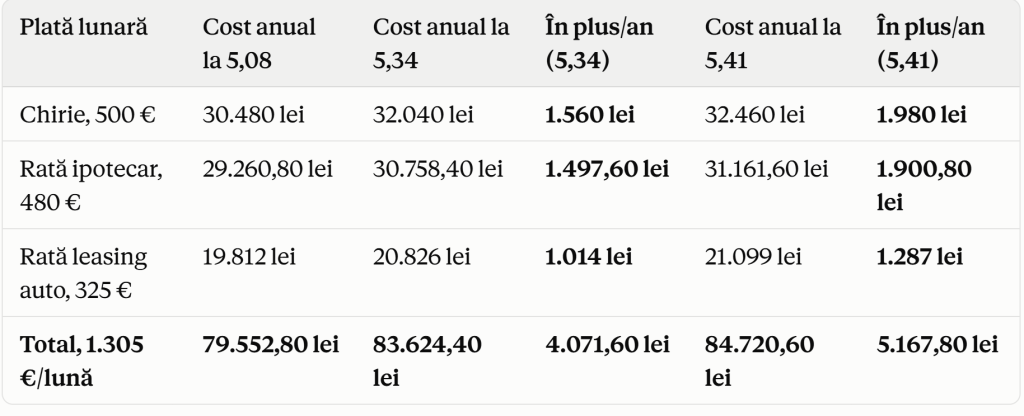
Pe 2 octombrie 2025, un euro costa 5,08 lei. Pe 2 octombrie 2026, Banca Națională a anunțat un curs de referință de 5,3447 lei, cel mai mare din istorie. Pentru calculele de mai jos am folosit 5,34 lei, adică o depreciere a leului de aproximativ 5,1% în douăsprezece luni.
Contractul spune 500 de euro chiria, 480 de euro rata la credit sau 325 de euro leasingul la mașină. Salariul, pentru cei mai mulți, este în lei. Între cele două stă cursul, iar dacă decizia S&P de diseară este nefavorabilă, cursul ar putea urca până la 5,41 lei, spun traderii cu care HotNews a discutat.
Chiria de 500 de euro: 130 de lei în plus pe lună sau 1.560 de lei anual
O chirie de 500 de euro costa acum un an 2.540 de lei. La cursul de azi costă 2.670 de lei, cu 130 de lei mai mult pe lună și cu 1.560 de lei mai mult pe un an întreg.
Dacă euro ajunge la 5,41 lei, chiria urcă la 2.705 lei. Plusul față de octombrie 2025 devine 165 de lei pe lună, adică 1.980 de lei pe an.
Pentru chiriaș, efectul este direct: proprietarul încasează aceeași sumă în euro, iar diferența de curs se plătește integral din venitul în lei.
O rată de 480 de euro însemna, în octombrie 2025, 2.438,40 lei. Astăzi, înseamnă 2.563,20 lei, cu 124,80 lei mai mult pe lună, adică 1.497,60 lei pe an.
La 5,41 lei pe euro, rata ar ajunge la 2.596,80 lei. Diferența față de acum un an ar fi de 158,40 lei pe lună sau 1.900,80 lei pe an.
La creditul în euro, cursul nu atinge doar rata lunară, ci și soldul rămas de plată exprimat în lei, care crește în aceeași proporție. Iar dobânda lui e legată de EURIBOR, nu de piața monetară în lei, așa că o eventuală detensionare a lichidității în lei nu se vede în rata pe care o are de plătit.
O rată de leasing la mașină de 325 de euro costa acum un an 1.651 de lei. La cursul de azi costă 1.735,50 lei, cu 84,50 lei mai mult pe lună și cu 1.014 lei mai mult pe an.
La 5,41 lei pe euro, rata ar urca la 1.758,25 lei, adică 107,25 lei în plus pe lună față de octombrie 2025 și 1.287 de lei pe an.
Trecerea de la 5,34 la 5,41 lei ar adăuga încă 91,35 lei pe lună pentru aceeași gospodărie, adică aproximativ 1.096 de lei pe an. Față de octombrie 2025, scumpirea ar ajunge la 6,5%, de la 5,1% acum.
O scumpire fără etichetă
Pentru cine câștigă în lei și datorează în euro, deprecierea leului funcționează ca o scumpire care nu apare pe nicio factură. Suma din contract rămâne aceeași; se schimbă doar câți lei trebuie să muncești pentru ea.
Decizia S&P de vineri seară nu închide subiectul. În ianuarie urmează Fitch, agenția care data trecută a fost foarte aproape să retrogradeze România. Fără guvern și fără buget pentru anul viitor, piața nu a scăpat de risc, a primit doar un răgaz, iar gospodăriile cu obligații în euro îl vor resimți lună de lună.
Jurnalistul Dan Popa trimite în fiecare joi dimineață newsletterul „EconoMix”. Dacă te interesează finanțele personale și vrei să primești recomandări economice, te poți abona aici:
Abonează-te
EconoMix
Urmărește tendințele economice și învață despre finanțe personale prin recomandări și grafice relevante.
Abonează-te la Newsletter
EconoMix
Urmărește tendințele economice și învață despre finanțe personale prin recomandări și grafice relevante.
Felicitări! Te-ai abonat la „EconoMix”.
Abonat
Confirmă abonarea pe e-mail.
Apasă pe linkul din email pentru a primi edițiile.