
Cele mai bune țări în care să te muți cu familia în 2026


Plus: Calculul economic pe care aproape nimeni nu-l face
Cele mai bune țări în care să te muți cu familia în 2026
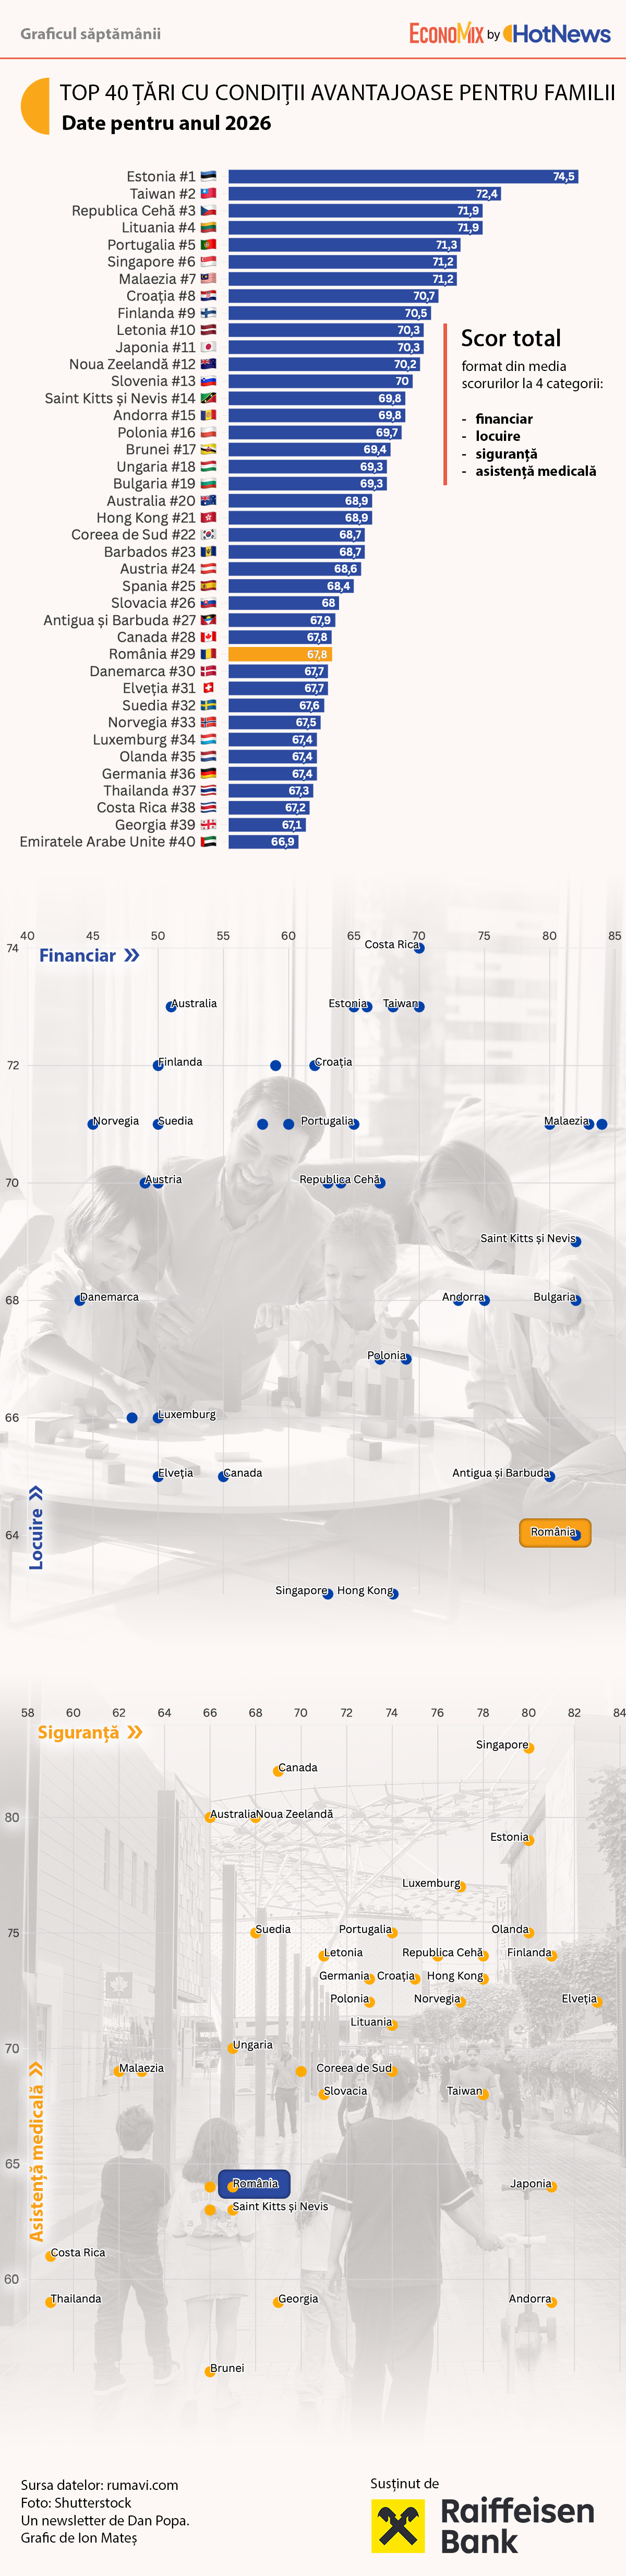
Pentru familiile care caută locul cel mai bun în care să-și crească copiii, harta lui 2026 arată spre est, nu spre vest. Estonia conduce clasamentul celor 191 de țări evaluate, cu 74,5 puncte, urmată de Taiwan (72,4), Republica Cehă și Lituania (71,9 fiecare). România e pe locul 29, cu 67,8 puncte, înaintea Elveției, Danemarcei, Suediei, Norvegiei și Germaniei.
Estul european, noul etalon
Clasamentul măsoară patru dimensiuni: situația financiară, locuirea, siguranța și asistența medicală. Europa de Est ocupă cinci dintre primele unsprezece locuri: Estonia, Cehia, Lituania, Croația și Letonia. Secretul liderului nu e excelența, ci echilibrul: Estonia nu domină niciun capitol, dar nici nu coboară sub 66 de puncte la vreunul.
Paradoxul vine din Occident. Țările nordice și marile economii vest-europene au cele mai bune scoruri la siguranță (Islanda 84, Elveția 83, Danemarca 81), dar pierd teren la capitolul financiar, unde Danemarca obține 44, iar Islanda 37. Statele Unite sunt abia pe locul 110, cu 60 de puncte.
România, campioană la un singur capitol
România e pe locul 29 la nivel mondial și pe locul 15 între cele 27 de state ale UE. Poziția se sprijină aproape în întregime pe un singur pilon: la capitolul financiar, România obține 82 de puncte, la egalitate cu Bulgaria — cel mai bun rezultat din Uniune.
Celelalte trei capitole spun altă poveste. La locuire (64), România e pe locul 25 din 27 în UE; la asistență medicală (64) împarte ultimul loc cu Bulgaria și Cipru; la siguranță (67) stă în a doua jumătate a clasamentului european.
Lecția Estoniei
Concluzia clasamentului e incomodă în ambele direcții. Pentru cei care cred că bunăstarea familiilor vine automat cu bogăția, topul arată că Elveția și Norvegia nu bat Estonia. Pentru România, arată limita unui avantaj construit pe un singur pilon: un scor financiar de vârf european nu compensează un sistem medical aflat la coada Uniunii. Estonia nu a ajuns pe primul loc pentru că e cea mai bună la ceva, ci pentru că nu are un punct slab.
Ce merită citit
Trump încurajează companiile aeriene să înșele pasagerii în toate modurile posibile : Ross Rosenfeld se bazează pe o investigație a Times care arată cum administrația a oprit sau a anulat eforturile din epoca Biden de a extinde drepturile pasagerilor companiilor aeriene. O altă problemă de care s-ar putea să nu vă dați seama este acțiunea sa. Biden a luat măsuri drastice împotriva taxelor nedorite și a taxelor ascunse ale companiilor aeriene, a întârzierilor și anulărilor zborurilor și a prețurilor înșelătoare. Trump anulează toate aceste progrese (New Republic )
Roboții cu inteligență artificială cutreieră culoarele magazinelor alimentare din Los Angeles. Cumpărătorii și angajații sunt îngrijorați : Un agent imobiliar din centrul orașului a simțit că robotul de la magazinul său Ralphs îl urmărea prin magazin. Un angajat l-a asigurat că acesta verifică rafturile doar pentru a vedea ce lipsește. (LA Times)
Citate amuzante
„Toate modelele economice sunt greșite, dar unele sunt utile.” – George E. P. Box, statistician britanic
„Feriți-vă de cheltuielile mărunte; o mică scurgere poate scufunda o navă uriașă.” – Benjamin Franklin, The Way to Wealth.
„Scopul studierii economiei este să înveți cum să nu te lași înșelat de economiști.” — Joan Robinson, economist englez
Cât valorează un an din viața ta? Calculul economic pe care aproape nimeni nu-l face
Suntem obișnuiți să ne măsurăm prosperitatea în bani și proprietăți. Dar există o resursă pe care o cheltuim zilnic fără să-i calculăm prețul: timpul. Un experiment simplu arată cum un salariu mai mare te poate face, paradoxal, mai sărac în orele care îți rămân pentru propria viață.
Imaginează-ți că luni dimineață primești două oferte de muncă: prima îți promite un salariu net de 5.000 de lei. Programul este de opt ore pe zi, iar drumul dus-întors până la birou durează 30 de minute. A doua ofertă pare mult mai atractivă financiar: 8.000 de lei net. Numai că programul este de zece ore, iar naveta îți consumă două ore zilnic. Ce alegi?
La prima vedere, răspunsul pare evident. Diferența este de 3.000 de lei lunar, adică 36.000 de lei anual. O creștere salarială de 60%. Bani suficienți pentru o vacanță, economii suplimentare sau rambursarea anticipată a unui credit.
Întrebări de la cititori: Să-mi păstrez economiile în lei sau în euro?
Decizia depinde de câteva lucruri pe care le poți calcula singur.
Diferența de dobândă e mare. Depozitele în lei pe 12 luni aduc în medie între 5% și 6,5% pe an (DAE), iar cele în euro între 0,5% și 2,10%. Unele bănci mici oferă mai mult: tbi Bank are 3,00% la euro, iar la lei se găsesc 7,00% pe an la TBI Bank și la ProCredit. În ambele cazuri dobânda e impozitată cu 10%, reținut la sursă.
Întrebarea reală e cât se depreciază leul. Un exemplu: lei la 6,5% brut înseamnă cam 5,85% net, iar euro la 2,5% brut înseamnă cam 2,25% net. Diferența e de circa 3,6 puncte. Dacă leul pierde față de euro mai mult de atât într-un an, euro câștigă. Dacă pierde mai puțin, câștigă leul. Ca reper istoric, cursul a fost aproape înghețat câțiva ani: 4,92 lei/euro în 2021 și 4,97 în 2024, după care, din mai 2025, a început deprecierea. Recent a urcat de la 5,2489 pe 5 august 2026 la 5,3470 pe 8 octombrie, adică aproape 2% în două luni.
Inflația în lei mănâncă din câștig. Inflația a fost foarte mare în 2026: BNR a menținut dobânda la 6,50% în iulie, când inflația urcase la 10,85% în mai. Pe 8 octombrie, BNR a menținut din nou dobânda-cheie la 6,50% și a avertizat că inflația ar putea crește din nou până la finalul anului. Totuși, dacă cheltuielile tale sunt în lei, inflația din România te afectează oricum, indiferent în ce monedă ții banii.
Alte criterii care contează:
Moneda în care vei cheltui. Pentru cheltuieli în lei (chirie, rate, viața de zi cu zi), leii elimină riscul valutar. Pentru planuri în euro (studii sau o casă în străinătate, un credit în euro), are sens să ai euro.
Orizontul de timp. Pe termen scurt, cursul e greu de anticipat. Pe termen lung, istoria arată că leul tinde să se deprecieze treptat.
Titlurile de stat sunt o alternativă: oferă dobânzi atractive și sunt scutite de impozitul de 10%, iar emisiunile Fidelis există atât în lei, cât și în euro.
Garanția depozitelor: sumele sunt garantate până la 100.000 euro per persoană, per bancă.
Mulți aleg o variantă intermediară: banii pentru cheltuieli în lei îi țin în lei, iar o parte din economiile pe termen lung în euro, ca protecție împotriva unei deprecieri mai bruște. Nu e o regulă, dar elimină nevoia de a ghici cursul.
Calculele
Am pornit de la cursul BNR din 8 octombrie: 1 euro = 5,3470 lei. La acest curs, echivalentul a 1.000 de euro este 5.347 lei.
Ca dobânzi am folosit valori tipice pentru 12 luni, în intervalul pieței: în lei, mediile sunt între 5% și 6,5%, iar în euro cele mai bune oferte ajung la 3% (tbi Bank) sau 2,65%. Toate câștigurile din dobânzi sunt impozitate cu 10%, reținut la sursă.
Ce ai după un an:
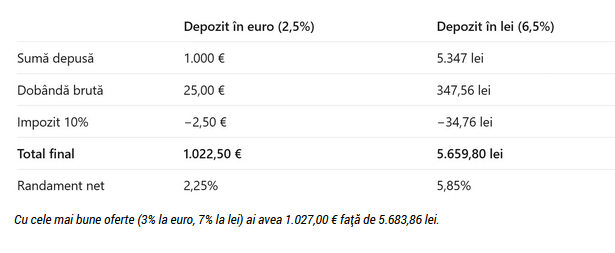
Care e mai rentabil depinde de cursul de peste un an
Ca să compari corect, convertești leii înapoi în euro la cursul de atunci:
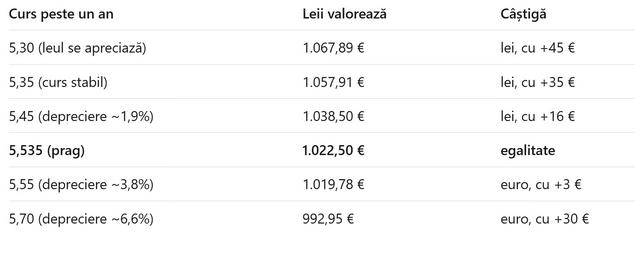
Concluzia: depozitul în lei e mai rentabil dacă leul se depreciază cu mai puțin de circa 3,5% într-un an, adică dacă cursul rămâne sub aproximativ 5,53 lei/euro. Peste acest prag câștigă euro.
Pentru reper, cursul a urcat de la 5,2489 pe 5 august la 5,3470 pe 8 octombrie, deci aproape 2% în doar două luni. Acesta e argumentul pentru euro. Argumentul pentru lei e că o depreciere de peste 3,5% într-un an nu e garantată.
Două precizări. Calculul nu include inflația: dacă cheltuielile tale sunt în lei, comparația relevantă e cu prețurile din România, nu cu cursul. Iar dobânzile diferă de la bancă la bancă și se schimbă des, așa că verifică oferta exactă înainte să deschizi depozitul.
Nu te uita cât economisești la o reducere. Uită-te cât cheltuiești
Zilele trecute, într-o seară, stăteam pe canapea și butonam telefonul fără să caut ceva anume. Am dat peste un gadget care arăta foarte bine. Prețul vechi: 1.200 de lei. Prețul nou: 800. Reducere de 33%. Și, ca să fie tentația completă, un mesaj mă avertiza că oferta expiră în câteva ore.
Am intrat să citesc specificațiile. M-am uitat la recenzii. Am verificat dacă nu cumva îl găsesc și mai ieftin în altă parte. În zece minute ajunsesem să mă comport ca un cumpărător foarte hotărât, deși, cu un sfert de oră înainte, nici nu știam că vreau obiectul respectiv.
L-am pus în coș. Mai aveam de apăsat un singur buton.
Și atunci mi-a trecut prin cap o întrebare: „Stai puțin, eu ce caut aici? De când am nevoie de așa ceva?”
Aici intervine o capcană pe care economiștii comportamentali o numesc efectul de ancorare. Primul preț pe care îl vezi, în cazul meu 1.200 de lei, devine reperul după care judeci totul. Dintr-odată, 800 de lei ți se par puțini. Nu pentru că produsul ar valora neapărat atât, ci pentru că mintea ta compară prețul cu cifra mai mare.
Paradoxul e că ajungi să te bucuri de 400 de lei pe care nu i-ai avut niciodată, în timp ce te pregătești să scoți din buzunar 800 de lei cât se poate de reali.
Mi-am imaginat apoi cum ar fi arătat oferta fără prețul tăiat, fără procentul de reducere și fără cronometrul care mă grăbea să cumpăr. Doar un gadget de 800 de lei. L-aș fi vrut la fel de mult?
Răspunsul a venit imediat: nu prea. De atunci, încerc să aplic un test simplu: dacă produsul ar fi costat dintotdeauna 800 de lei, l-aș fi cumpărat? Dacă răspunsul e nu, reducerea nu e o economie, ci doar o metodă foarte eficientă de a mă convinge să cheltuiesc.
Sigur, reducerile sunt excelente când cumperi ceva de care aveai oricum nevoie. Dar dacă nevoia apare abia după ce vezi reducerea, merită să fii puțin suspicios.
Gadgetul a rămas în coșul virtual. Banii au rămas în cont.
Morala? Magazinele îți arată cât ai economisit față de prețul vechi. Contul bancar îți arată cât ai cheltuit de fapt. Eu tind să-l cred pe al doilea.
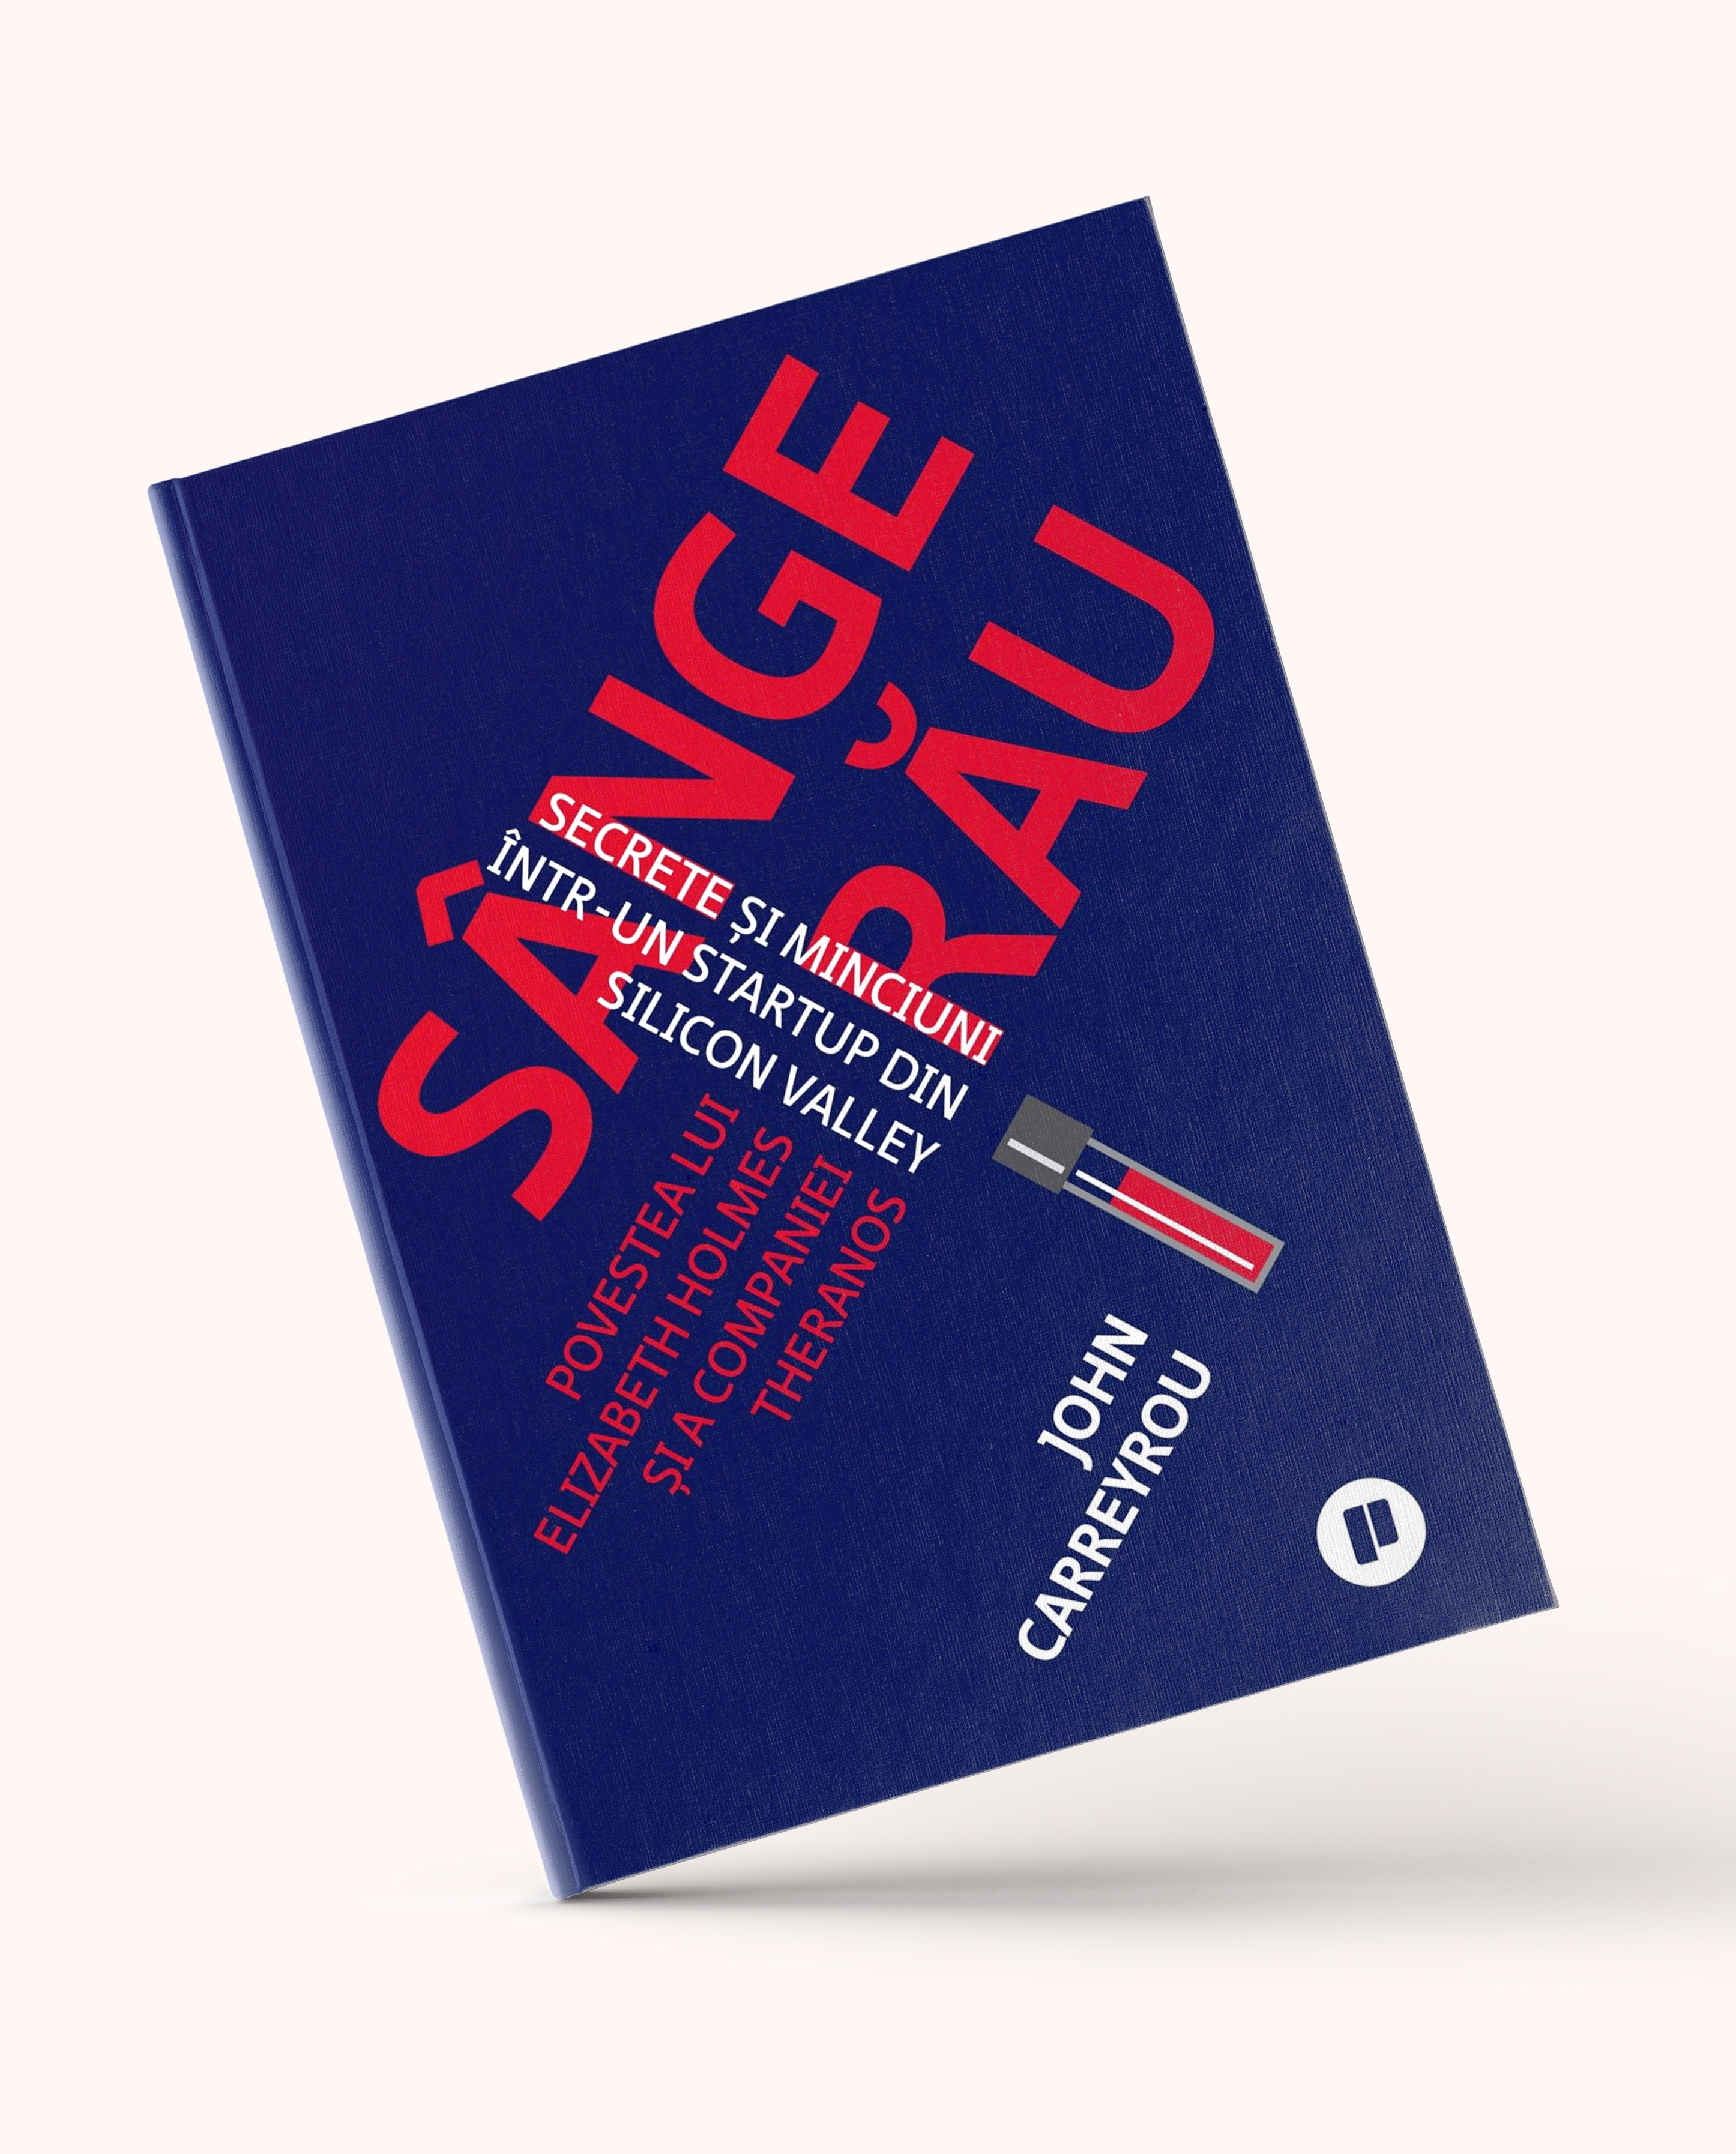
Recomandare de carte: „Sânge rău. Secrete și minciuni într-un startup din Silicon Valley”
În 2014, fondatoarea și președinta consiliului de administrație al Theranos, Elizabeth Holmes, era socotită replica feminină a lui Steve Jobs; o fostă studentă la Stanford, al cărei „unicorn” promitea să revoluițoneze industria medicală cu un aparat care urma să facă analizele de sânge mult mai rapide și mai simple.
La 19 ani, Holmes abandonase Stanfordul. Compania promitea că poate face zeci de analize medicale dintr-o singură picătură de sânge luată din deget, cu un aparat compact numit „Edison”. Theranos a ajuns la o evaluare de circa 9 miliarde de dolari. Avea un consiliu de administrație plin de nume grele, printre care Henry Kissinger, George Shultz și James Mattis, și parteneriate cu Walgreens și Safeway.
Problema era că tehnologia nu funcționa. Carreyrou reconstituie, pe baza a sute de interviuri cu foști angajați, cum compania folosea în secret aparate Siemens modificate pentru majoritatea testelor, manipula demonstrațiile pentru investitori și parteneri, trimitea pacienților rezultate eronate, cu riscuri medicale reale și impunea o cultură a secretului și a fricii.
Carreyrou a publicat primul articol în WSJ în octombrie 2015, deși Theranos l-a presat intens prin avocații lui David Boies. Rupert Murdoch, proprietarul WSJ, investise el însuși în companie. Avertizori precum Tyler Shultz, nepotul lui George Shultz, și Erika Cheung au plătit un preț personal pentru că au vorbit.
Urmarea: Theranos s-a dizolvat în 2018. Holmes a fost condamnată pentru fraudă și a primit peste 11 ani de închisoare.
Dincolo de scandal, cartea e citită ca studiu de caz despre cultura „fake it till you make it” din Silicon Valley, despre eșecul due diligence-ului investitorilor și al consiliilor de administrație, și despre rolul jurnalismului de investigație.