Creierul tău nu a fost proiectat pentru Black Friday. Invers, da


Plus: Cât din „nivelul nostru de trai” este, de fapt, cumpărat pe datorie?
Creierul tău nu a fost proiectat pentru Black Friday. Invers, da
Cu o seară înainte de a sta de vorbă cu Rodica Ianole-Călin, profesor de economie comportamentală, am fost într-un hipermarket din București. Am ieșit de acolo cu un coș plin de lucruri de care, dacă sunt sincer, nu aveam nevoie. Dar erau produse cu preț redus cu 40%
Le-am cumpărat tocmai pentru că erau la reduceri. Am ajuns acasă cu cardul „în depresie”. Și cu senzația omului care știe exact ce a făcut, dar nu-și poate explica de ce a făcut-o.
„Supermarketurile știu ceea ce noi nu știm”
Ianole-Călin este profesor de economie comportamentală la Facultatea de Administrație și Afaceri a Universității din București, iar primul lucru pe care l-a făcut când i-am povestit despre coșul meu de cumpărături a fost să-mi explice mecanismul.
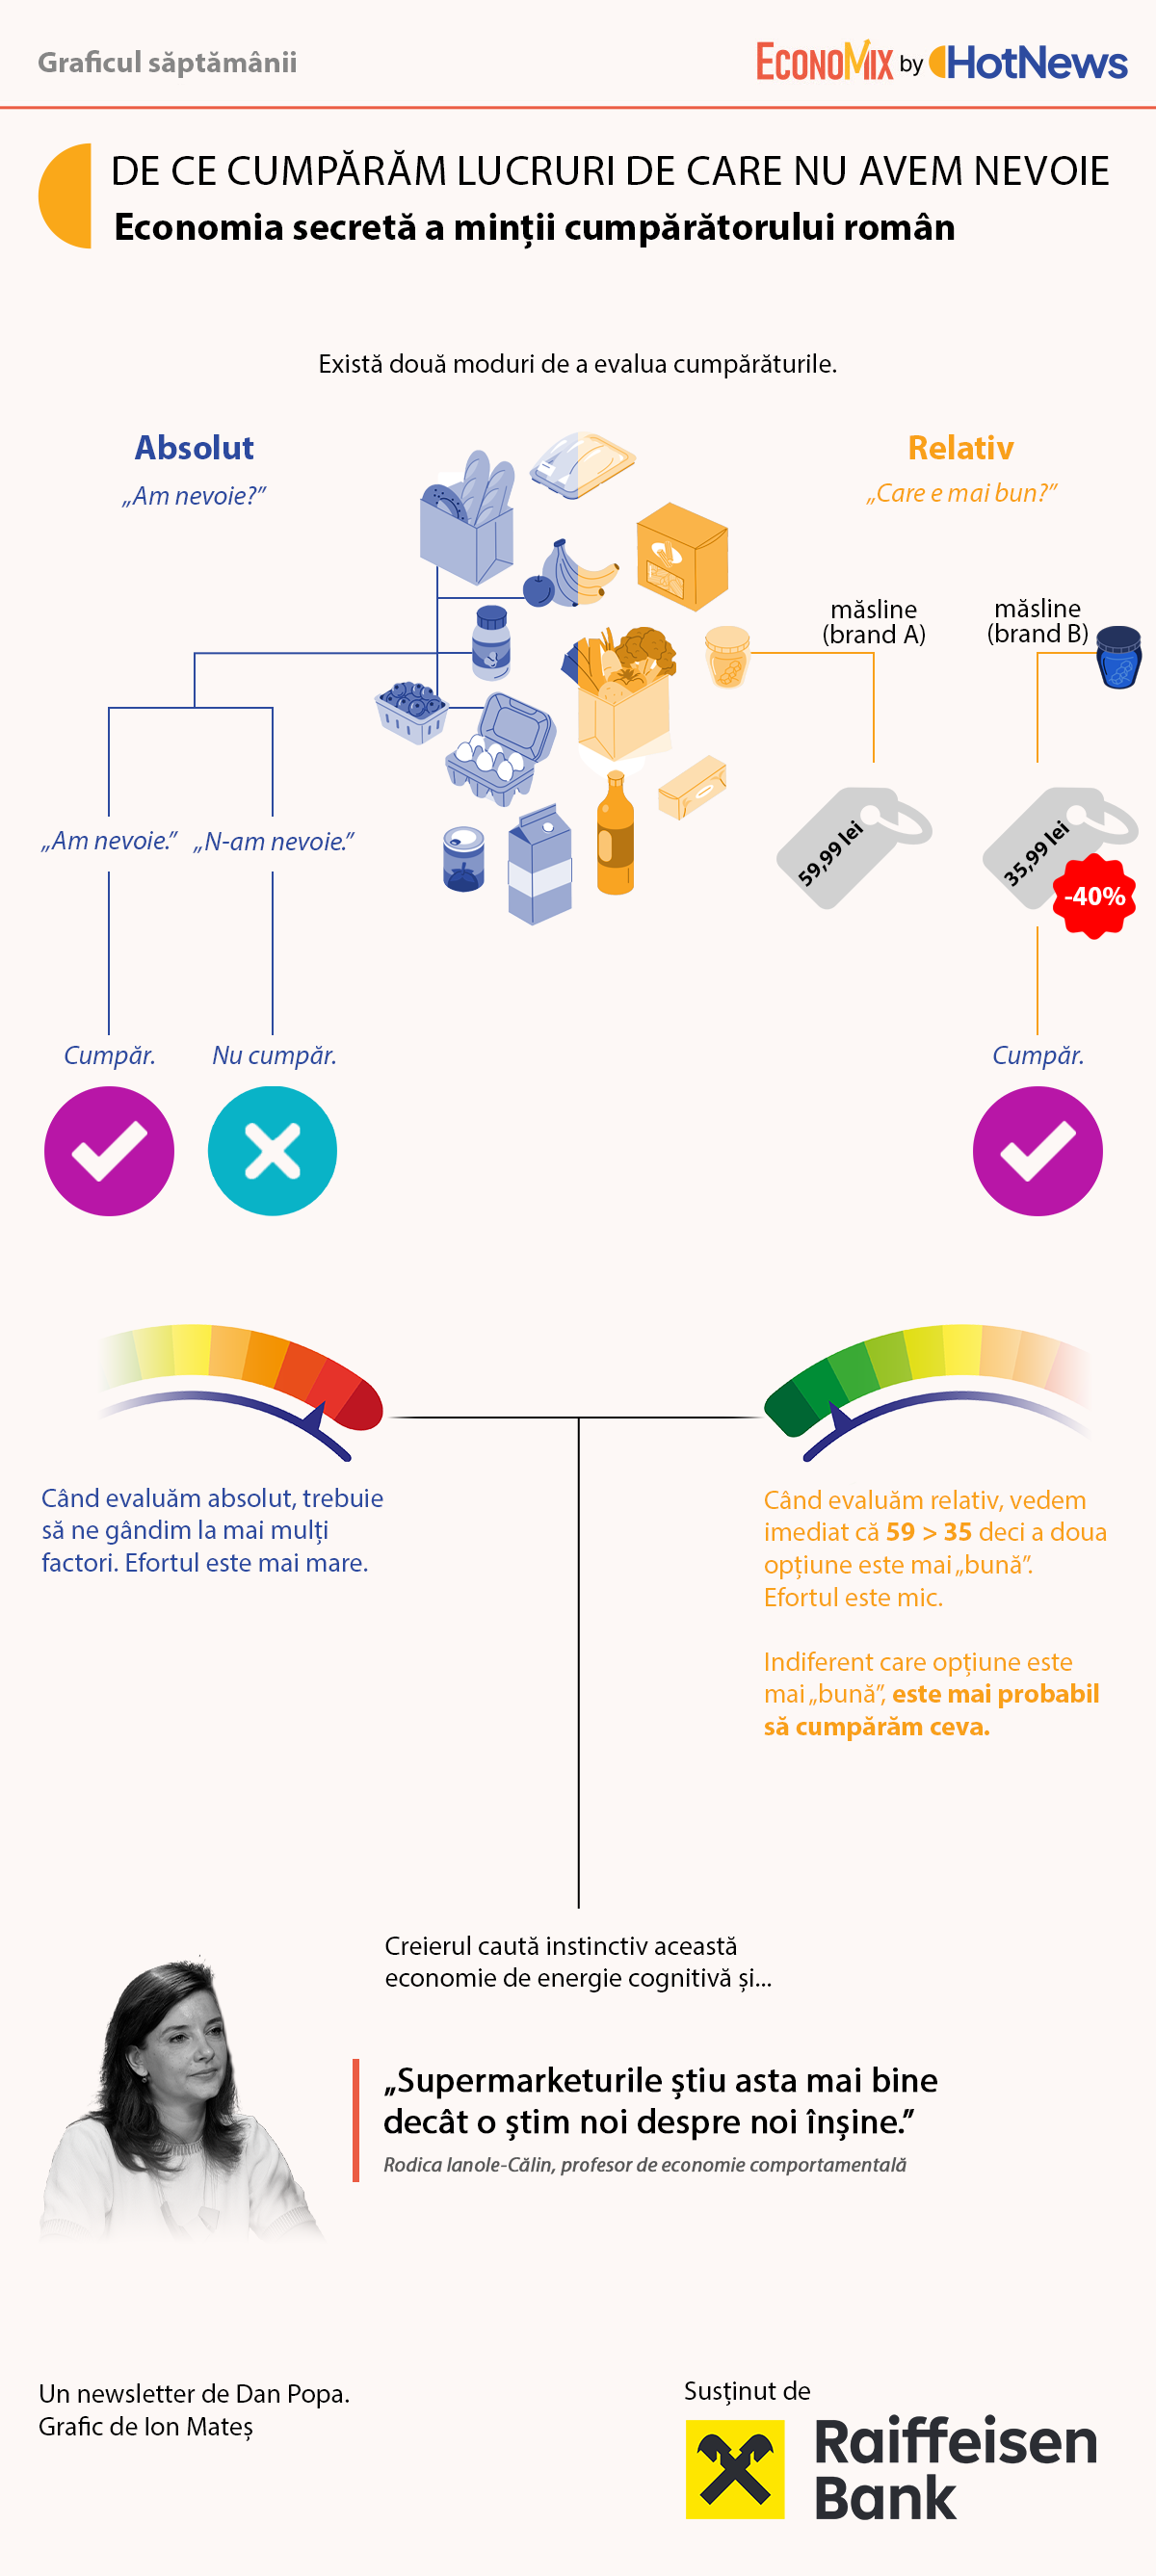
Aproape orice obiect din viața noastră poate fi evaluat în două feluri, mi-a spus ea: în termeni absoluți sau relativi. Evaluarea absolută înseamnă să știi, cu adevărat, cât de mult ai nevoie de un lucru.
- Dacă vă faceți în septembrie un abonament anual la HotNews Premium, un profesor primește gratuit un abonament pe 12 luni. Abonamentele dascălilor sunt distribuite printr-o organizație de educație care investește în profesori.
Ceea ce facem, în schimb, aproape tot timpul, este o evaluare relativă: nu întrebăm „am nevoie de asta?”, ci „e mai bun decât alternativa?”. Iar un preț redus cu 40% răspunde imediat la a doua întrebare, chiar dacă nu răspunde deloc la prima. 40% mai puțin e, incontestabil, mai bun decât 100%.
Doar că „mai bun” nu înseamnă „necesar”. Rămânem la varianta pe care o putem explica mai ușor. Iar asta, mi-a spus ea citându-l pe Einstein, e o formă de economie de energie cognitivă pe care creierul o caută instinctiv. Supermarketurile știu asta mai bine decât o știm noi despre noi înșine.
Ce merită citit
Coșmarul logistic cu care se confruntă navele de război americane : John Ismay povestește cum atacurile iraniene au dat peste cap lanțul de aprovizionare al Marinei în Orientul Mijlociu – cei 5.000 de membri ai echipajului unui portavion tipic au nevoie de până la patru mese pe zi, iar navele sunt ținute în regiune pe termen nelimitat. ( New York Times )
Anunțurile de locuri de muncă prezintă semne timpurii ale impactului automatizării prin inteligență artificială : Rezerva Federală din Dallas constată că semnalul de automatizare începe să apară în datele anunțurilor. ( Rezerva Federală din Dallas )
Vezi aici și alte recomandări de lectură
Citate amuzante
„Problema cu economiștii este că de obicei încearcă să demonstreze ceea ce este evident a ceva pe care nici ei nu-l înțeleg.” -atribuit lui John Kenneth Galbraith, economist canadian – american, reprezentant al Școlii keynesiene
„Bugetul meu este un document care explică detaliat de ce nu-mi pot permite viața pe care am ales-o deja.”- Robert Frost, poet american
„Economisirea banilor este ușoară: pur și simplu evită să ai nevoi, hobby-uri, prieteni sau un acoperiș deasupra capului.”- caricaturist, umorist și jurnalist american.
Educație economică: Tatăl celui mai puternic bancher din toate timpurile
El învață ce e viața și cum e cu gestionarea riscurilor pe trotuarele din fața magazinelor, la parterul băncilor și în sufrageriile negustorilor.
Nu este un bancher care s-a ridicat cel mai sus, dar este cel care va pune bazele a ceea ce fiul său a devenit cel mai mare bancher al tuturor timpurilor.
Junius Spencer Morgan se naște în 1813, în Massachusetts, fiul lui Joseph Morgan, un comerciant vizionar care a fondat Aetna Insurance și a construit o avere din cenușa Marelui Incendiu din New York. Junius, copil unic la viață, se pregătește pentru ceva măreț.
cenușa Marelui Incendiu din New York. Junius, copil unic la viață, se pregătește pentru ceva măreț.
Studiul comerțului
A învățat meseria alături de tatăl său, lucrând în birouri și piețe încă din copilărie, și a intrat curând în lumea bancară. Nu a urmat studii academice. A învățat viața și gestionarea riscurilor pe trotuarele comerțului, la parterele băncilor și în sufrageriile negustorilor.
La începutul anilor 1850, o escală la Londra îi schimbă pentru totdeauna cursul: îl întâlnește pe George Peabody, un bancher american bogat și deja puternic în Anglia. Peabody caută un succesor, iar Junius este alegerea perfectă.
Întrebarea săptămânii: Cât din „nivelul nostru de trai” este, de fapt, cumpărat pe datorie?
În România, nivelul de trai nu se vede doar în salarii, ci și în cât de mult din consum este susținut de credit, rate și alte forme de datorie. Întrebarea incomodă nu este dacă oamenii cheltuiesc mai mult, ci cât din această cheltuială este plătită, de fapt, mai târziu.
La suprafață, lucrurile pot părea simple: veniturile cresc, chiar dacă mai lent, magazinele sunt pline, iar concediul pe insulele grecești e un „must”.
Dar această imagine spune doar jumătate din poveste. Cealaltă jumătate este dată de credite de consum, carduri, descoperit de cont, refinanțări și împrumuturi care împing costul prezentului în lunile următoare. Într-o economie cu inflație, dobânzi ridicate și presiune pe bugetele familiilor, consumul pe datorie poate deveni o formă de protejare a aparențelor.
Valoarea creditelor de consum efectiv noi a continuat să crească anul trecut, dar ritmul de creştere anual a încetinit la 11%, după un salt de aproape 70% în anul 2024 faţă de 2023 . În ultimii 5 ani, numărul creditelor de consum efectiv noi, fără refinanţări şi rescadenţări, a ajuns să fie mai mult decât dublu comparativ cu nivelul de la finalul anului 2020, ajungând până la 880.556, iar valoarea acestor împrumuturi este triplă faţă de 2020, urcând anul trecut până la 46 mld. lei.
Dacă banii nu te fac fericit, de ce oamenii bogați continuă să vrea mai mulți bani?
„Salut. Tot aud/citesc că banii nu te fac fericit. Cu toate astea, de la Țiriac la Bezos, toți vor și mai mulți bani, ca și când nu le-ar ajunge cât au. De ce?”, ne întreabă Marinela Protopopescu din Caracal.
La întrebare cel mai bine v-ar putea răspunde un sociolog sau chiar un antropolog. Eu o să încerc o privire „economică”.
Studiul clasic al lui Kahneman și Deaton din 2010 spunea că bunăstarea emoțională de zi cu zi (cât de bine te simți ieri, concret) se aplatizează undeva în jur de 75.000 de dolari pe an – peste pragul ăla, mai mulți bani nu mai cumpără mai multă bucurie zilnică. Dar Matthew Killingsworth a arătat în 2021, cu date mult mai granulare, că aplatizarea aia nu există de fapt pentru majoritatea oamenilor — fericirea continuă să crească odată cu venitul, fără plafon clar. Kahneman și Killingsworth au reconciliat ulterior cele două rezultate: pentru marea majoritate, banii chiar ajută la fericire pe toată plaja de venit; doar pentru o minoritate deja nefericită din alte motive (probleme de sănătate, relații, sens) banii încetează să mai ajute peste un anumit prag, pentru că problema lor nu mai e de natură financiară.
Dar chiar dacă ar fi complet adevărată, tot ar exista motive foarte solide pentru care cei bogați vor mai mulți bani:
Banii nu sunt doar despre fericire, ci despre poziție relativă. Easterlin a arătat asta încă din anii ’70 – fericirea ta depinde nu doar de venitul absolut, ci de venitul tău comparat cu al celor din jurul tău. Problema e că referința se mută odată cu tine: când ajungi milionar, referința nu mai e colegul de bloc, e alt milionar. Treapta de sus e mereu ocupată de altcineva, indiferent cât de sus urci – e o cursă fără linie de sosire.
Adaptarea hedonică face restul. Orice câștig de venit se resimte intens la început și apoi devine noul normal — psihologii îi spun „hedonic treadmill„. Ce părea lux acum cinci ani e azi banalitate, iar creierul recalibrează pragul de „suficient” în sus aproape automat.
Și apoi mai e ceva ce cercetarea pe fericire nu prinde bine: banii, pentru cineva foarte bogat, nu mai sunt neapărat despre consum – sunt despre control, opționalitate, siguranță împotriva unor scenarii negative pe care restul dintre noi nici nu le luăm în calcul (litigii, instabilitate politică, sănătate), și, foarte des, despre scor. Nu neapărat fericire, ci un fel de joc cu reguli proprii, în care „mai mult” e pur și simplu metrica de succes – cam cum un jucător profesionist de șah nu se oprește din jucat pentru că partidele anterioare nu i-au adus fericire, ci pentru că jocul în sine e obiectivul.
În continuare, rubricile „Sfatul lui Dan” și „Recomandarea de carte” sunt disponibile doar pentru membrii HotNews Premium