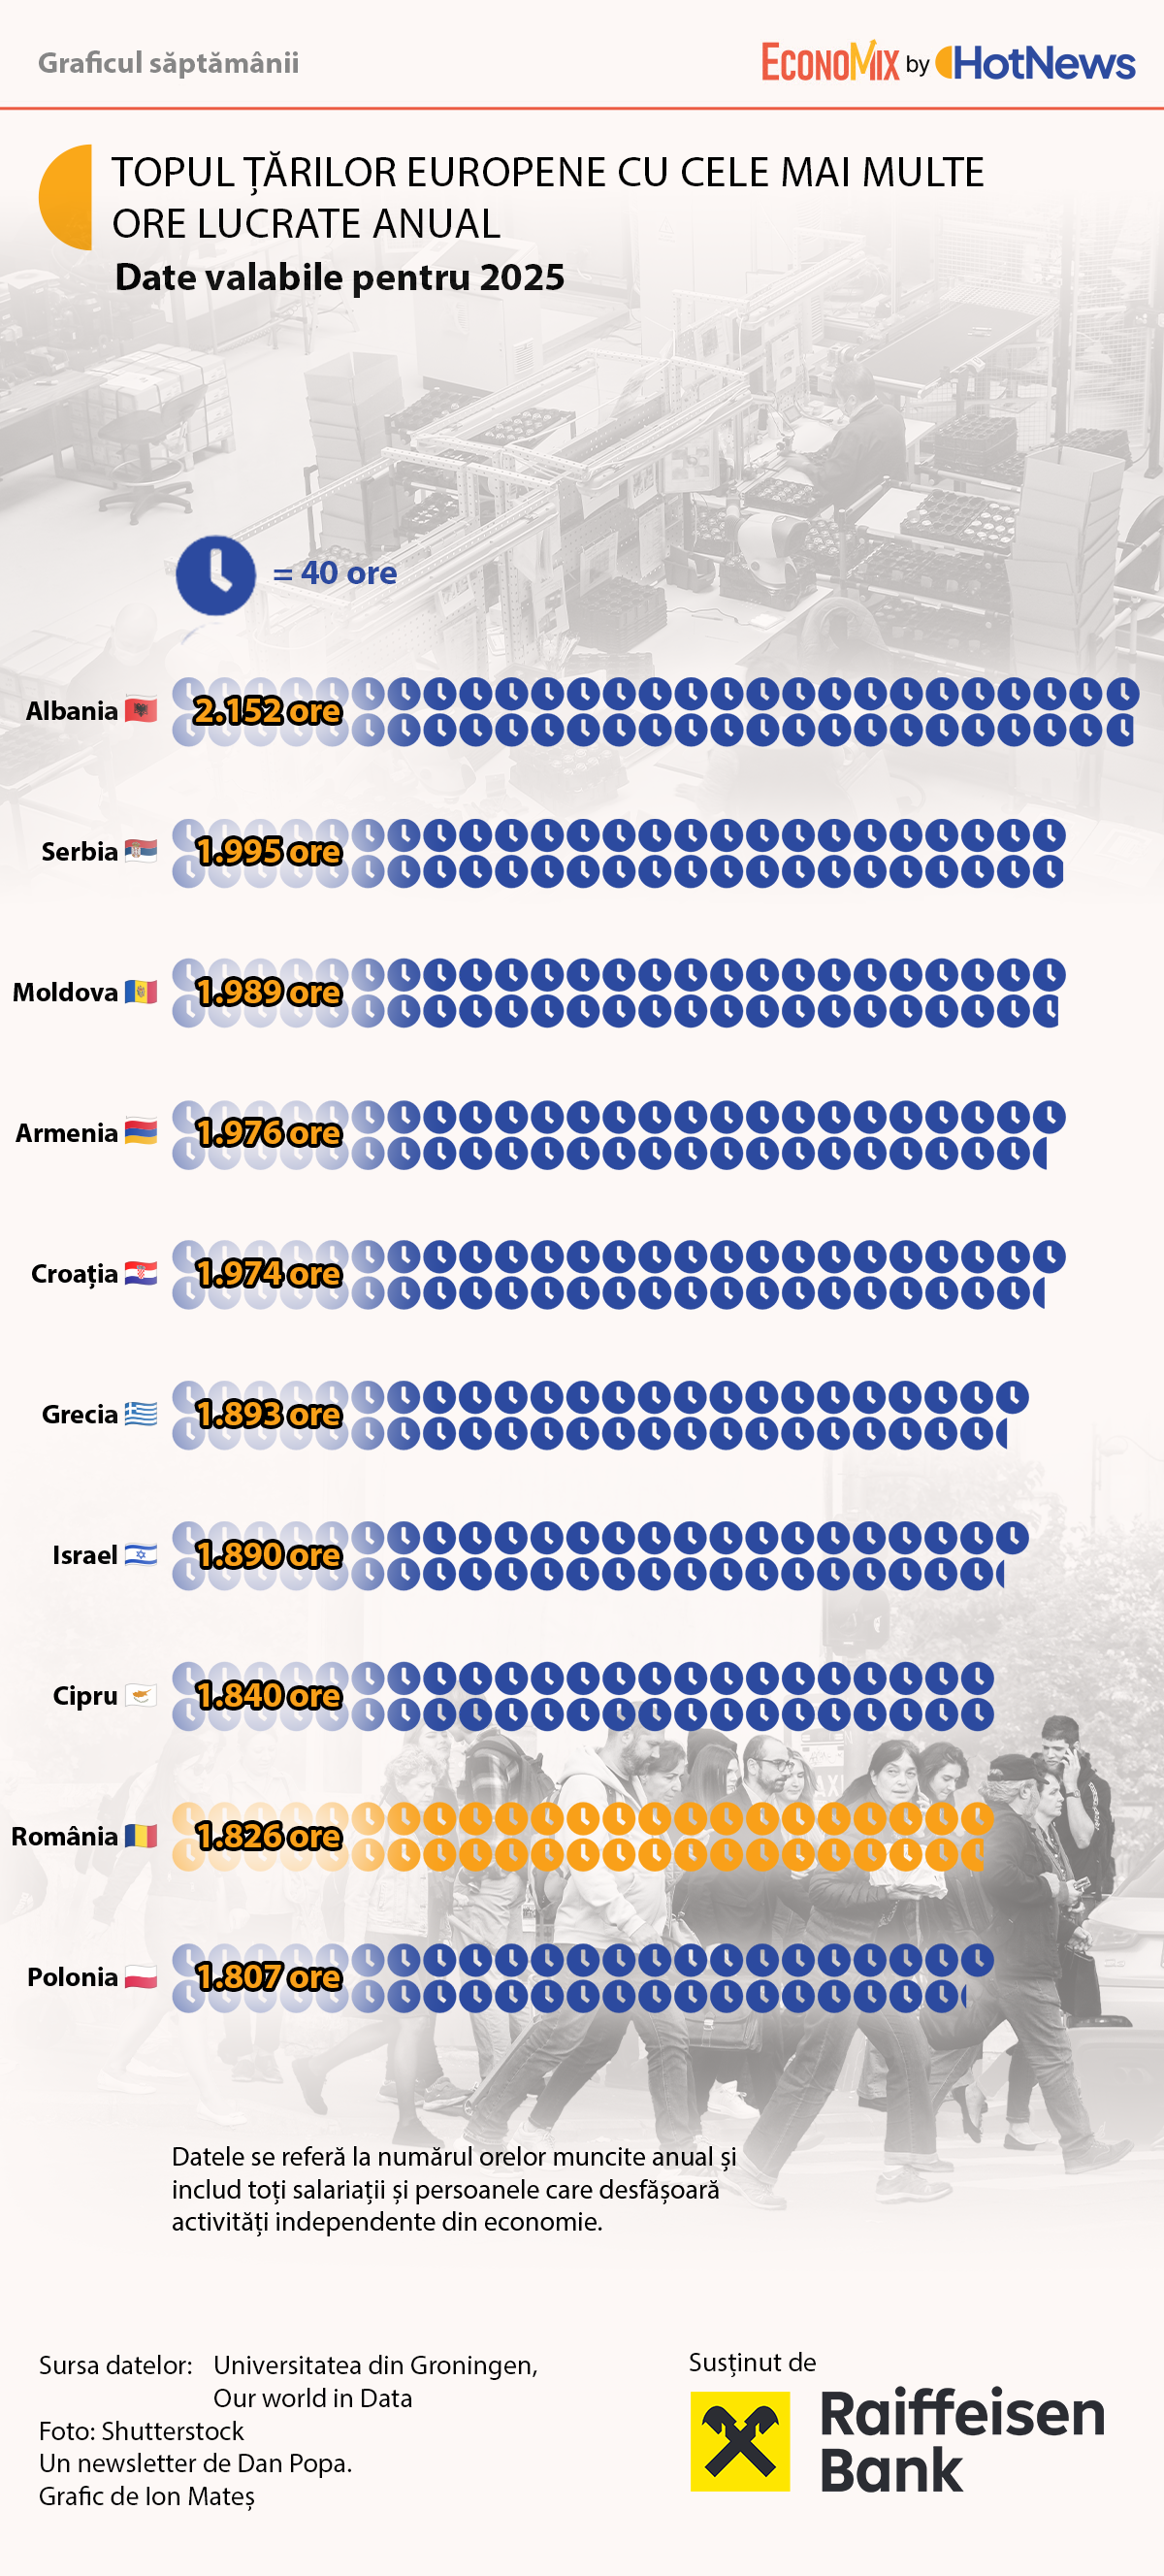
România e în grupul țărilor europene cu cele mai multe ore lucrate. Salariații români au, la egalitate cu cei ciprioți, cea mai lungă săptămână de lucru obișnuită din UE. Rămâne întrebarea pe care cifrele nu o pot lămuri: ce iese din toate aceste ore.
Un german lucrează în medie 1.335 de ore pe an, iar un român 1.826, potrivit datelor Universității din Groningen și Our World in Data. Sunt 491 de ore în plus, adică vreo douăsprezece săptămâni de câte 40 de ore. Pe scurt, un român muncește în fiecare an cam trei luni mai mult decât un german.
Germania nu e o excepție. La coada clasamentului sunt Danemarca , Norvegia , Suedia, Austria și Țările de Jos , adică exact economiile bogate pe care România le ia de obicei drept model. Dintre cele 24 de state membre UE incluse în setul de date, România are a patra cea mai mare medie anuală, după Croația , Grecia și Cipru . Dacă adăugăm și țările din afara Uniunii, peste noi mai sunt Albania , Serbia, Republica Moldova și Armenia.
Elitele victoriene stăteau în pat până după-amiaza. Cărțile despre oameni de succes fac ca succesul să pară destul de neatrăgător. Educația ar trebui să fie intensă și riguroasă, concentrată pe creșterea IQ-ului și pe „STEM” – știință, tehnologie, inginerie și matematică. Odată ajuns adult, viața urmează un model auster, cu începere de la ora 6 dimineața, băi reci, vizite zilnice la sală, diete stricte și un program de lucru stahanovist. Acest ultim punct generează un entuziasm deosebit, iar oamenii puternici vorbesc fascinați despre cât de mult muncesc. Elitele Marii Britanii victoriene funcționau diferit. (Works in progress)
Doar. Atât. De. Multă. Corupție. : Catherine Rampell despre depravarea și privațiunile din America lui Trump, începând cu pariurile suspect de sincronizate pe petrol și acțiuni plasate cu aproximativ 15 minute înainte ca Trump să-și retragă amenințările împotriva Iranului în martie. ( The Bulwark )
America nu și-a pierdut industria pământurilor rare. A vândut-o. : Piețele stabilesc prețul pentru cost. China stabilește prețul pentru control. Riscul unei întreruperi a producției de pământuri rare este asimetric, iar finanțarea pentru reconstruirea aprovizionării americane ar trebui să fie la fel. Kirsten Asdal: Controalele exporturilor de pământuri rare de la Beijing au fost suspendate câte o scurtă perioadă din octombrie 2025, cel târziu până pe 10 noiembrie. Cum au ajuns SUA să fie atât de dependente. ( Lawfare)
Cântecele experienței: Amintiri ale unui strateg : Au trecut 40 de ani de când mi-am început cariera pe Wall Street, iar lecțiile pe care le-am învățat de-a lungul timpului de la unii dintre marii investitori din toate timpurile sunt întotdeauna valabile. ( Schwab )
Citate amuzante
„Urăsc toți oamenii bogați, dar cred că m-aș descurca de minune în acest rol.” – Dorothy Parker (poetă, critică literară și scriitoare de ficțiune americană)
„Întreabă cinci economiști și vei primi cinci răspunsuri diferite – șase, dacă unul dintre ei a studiat la Harvard.” – Edgar Fiedler (economist american)
„Un statistician este cineva care se pricepe la cifre, dar căruia îi lipsește onestitatea de a deveni contabil.” – Kin Hubbard (umorist și jurnalist american)
Educație economică: Care e modelul de business al curselor low-cost?
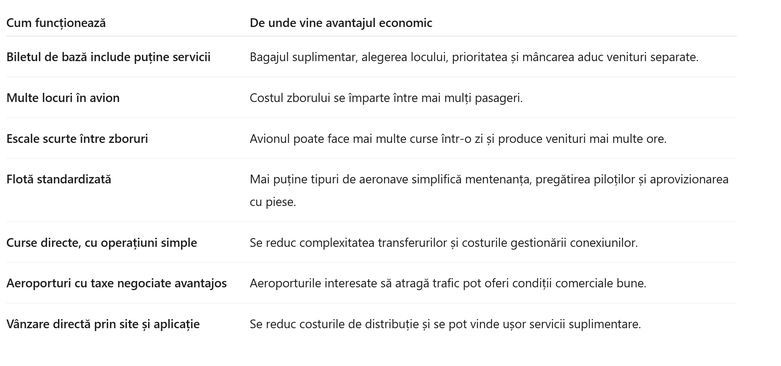
Modelul companiilor aeriene low-cost este să vândă ieftin locul în avion, să taxeze separat serviciile suplimentare și să folosească aeronava cât mai intens. Prețul mic funcționează dacă avionul transportă mulți pasageri, face multe zboruri și petrece puțin timp la sol.
Dar cum poate fi rentabil un bilet de 20 de euro?
Compania nu are nevoie ca fiecare bilet să acopere costul mediu al unui pasager. Are nevoie ca veniturile întregului zbor – bilete plus servicii suplimentare – să depășească toate costurile lui.
Un exemplu pur ilustrativ: un avion transportă 180 de pasageri. Dacă venitul mediu din bilete este de 60 de euro, iar din servicii suplimentare de 25 de euro, veniturile zborului sunt de 15.300 de euro. Unii pasageri au plătit 20 de euro, alții 120. Rentabilitatea depinde de total, nu de cel mai mic tarif din reclamă.
Era ziua scadenței. Un client american al unei bănci voia să-și plătească factura cardului de credit, un lucru pe care îl făcuse corect, lună de lună, ani la rând. A deschis chatul. Asistentul virtual l-a trimis dintr-un meniu în altul, apoi înapoi. Nu a găsit niciun om la capătul firului. A doua zi avea o penalitate de întârziere și o mențiune de plată întârziată în istoricul de credit.
În plângerea depusă la autoritatea americană pentru protecția consumatorilor financiari(CFPB), omul descrie o buclă fără ieșire și spune că nu mai știe încotro să se îndrepte.
Nimic din povestea asta nu e complicat. Clientul avea banii și știa ce vrea să facă. Îi lipsea doar o ușă.
CFPB a strâns astfel de mărturii într-un raport recent. Cifrele de context explică de ce cazul nu e o excepție. Aproximativ 98 de milioane de americani, adică circa 37% din populație, au interacționat cu chatbotul unei bănci. Toate cele mai mari zece bănci comerciale din SUA foloseau deja asemenea sisteme. Erica, asistentul Bank of America, depășise un miliard de interacțiuni cu aproape 32 de milioane de clienți. Motivul nu e un mister. Un studiu citat de CFPB estima economiile la 8 miliarde de dolari pe an, adică aproximativ 70 de cenți pentru fiecare conversație care nu mai ajunge la un angajat.
Întrebări de la cititori: Care e cea mai scumpă greșeală pe care risc să o fac, ca investitor?
Cea mai scumpă greșeală e amânarea, nu neapărat o investiție proastă. Omul așteaptă momentul perfect, simte că nu știe destul și că nu e pregătit, și tot împinge intrarea pe piață mai încolo, explică Raul Putilean, expansion manager la Finax. „Banii ținuți „în siguranță” pierd între timp din valoare, chiar dacă pierderea nu se vede. Ca exemplu, el spune că românii au pierdut aproximativ 18 miliarde de lei din puterea de cumpărare într-un singur an. Calculul pornește de la o dobândă medie la depozite de circa 7% și o inflație de circa 10%”
Aș mai nuanța spunând: cea mai scumpă greșeală e să-ți ții economiile pe termen lung în instrumente care, după inflație, au randament negativ. Varianta asta e mai precisă decât „amânarea”, din două motive.
Primul: amânarea costă doar dacă banii stau pe loc sau pierd teren. Cine amână bursa, dar ține banii în titluri de stat la dobânzi peste inflație, nu pierde la fel de mult. Pe termen lung pierde doar diferența de randament față de acțiuni.
Al doilea: greșeala are o pereche, aproape la fel de scumpă, pe care Putilean o descrie și el. E reflexul de a vinde în panică atunci când piața scade. Cine intră și apoi iese la prima scădere de 20% poate ieși mai prost decât cine n-a intrat deloc. Cele două greșeli au aceeași cauză: lipsa unui plan făcut dinainte.
Cum îmi împart banii într-o perioadă cu inflație și venituri incerte?
Nu există o formulă universală de tip 50-30-20. Pornești de la consecințe.
Ce se întâmplă dacă nu plătești ceva la timp? Dacă ai, să zicem, 6000 lei venit, pui întâi plata care te-ar lovi cel mai tare dacă o ratezi, de obicei rata la bancă sau chiria, apoi utilitățile și mâncarea. Abia după aceea împărți ce rămâne.
Din ce rămâne, nu-i considera automat bani de cheltuit. Fă mai întâi un fond pentru cheltuieli previzibile, dar neregulate: reparații, medicamente, asigurări. Abia apoi vine fondul de urgență.
Ținta minimă e o lună de cheltuieli esențiale, apoi trei-șase luni dacă poți. Dacă veniturile sunt instabile, fondul ăsta e mai important decât randamentul spectaculos din investiții.
Dacă ai datorii scumpe, carduri de credit, credite de consum, prioritatea e să le reduci pe ele, nu să alergi după dobânzi la depozite. Iar dacă după plata lucrurilor esențiale nu mai rămâne aproape nimic, nu e neapărat lipsă de disciplină.
Poate fi pur și simplu o problemă de venituri vs. costuri. Atunci soluția nu mai e doar tăiat cheltuieli, ci renegociere, reeșalonare sau creșterea veniturilor.
Și o ultimă regulă practică: întreabă-te lunar nu doar cât pot să economisesc, ci și cât timp aș rezista fără salariu dacă mâine mi-l pierd. Răspunsul ăla spune mai mult despre sănătatea ta financiară decât orice procent ideal.
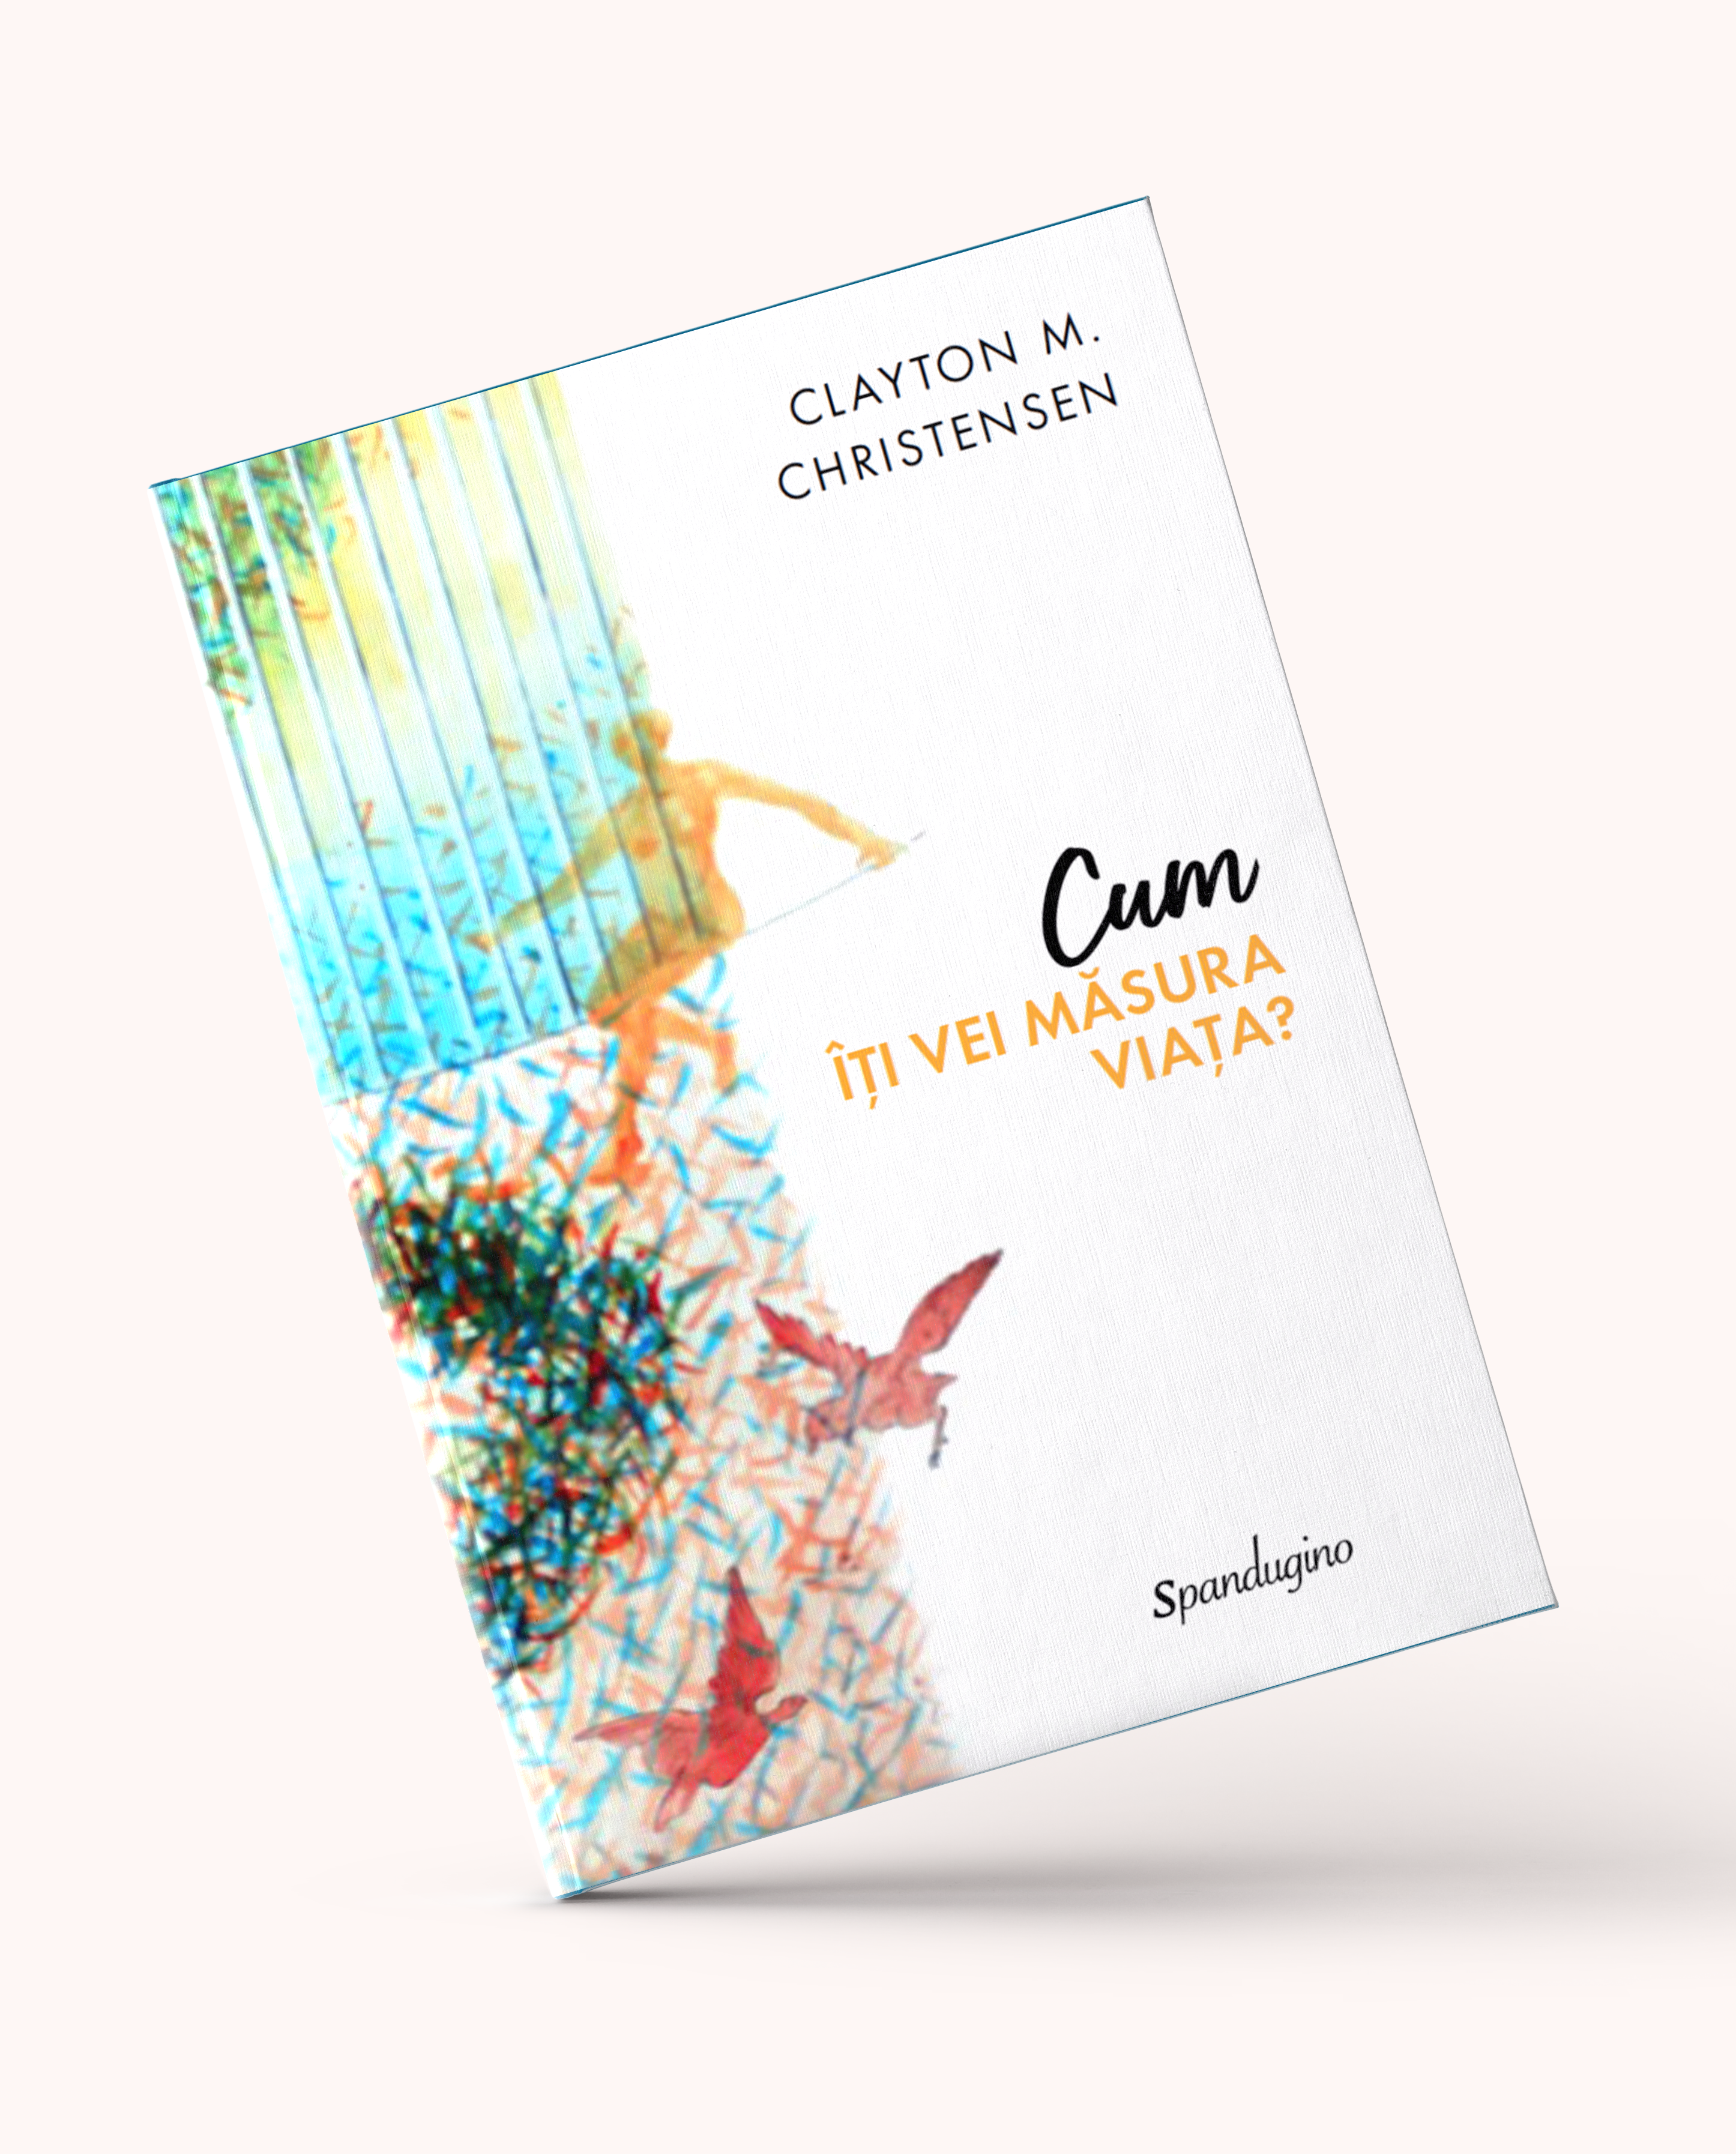
Recomandare de carte: „Cum îți vei măsura viața?”, de Clayton M. Christensen
Cartea aplică teorii de management și inovare la întrebări foarte personale: cum să-ți construiești o carieră satisfăcătoare, relații solide și o viață trăită cu integritate. Ideea centrală este că succesul nu se măsoară doar prin bani, titluri sau realizări vizibile, ci prin modul în care îți aloci timpul, energia și atenția față de ceea ce contează cu adevărat.
Cartea pornește de la trei întrebări pe care Christensen le punea studenților săi de la Harvard: Cum pot fi sigur că voi fi fericit și împlinit profesional?, Cum pot fi sigur că relațiile cu familia și prietenii vor deveni o sursă durabilă de fericire? și: Cum pot trăi cu integritate și evita compromisurile care, pas cu pas, îmi pot distruge viața?
Ideile-cheie
Motivația nu este același lucru cu recompensa. Salariul, securitatea locului de muncă și statutul sunt „factori igienici”: absența lor deranjează, dar prezența lor nu garantează fericirea. Motivația reală vine din muncă care oferă învățare, responsabilitate, recunoaștere și sentimentul unei contribuții utile.
Strategia de viață se vede în decizii zilnice. Nu contează doar ce spui că prețuiești, ci unde merg efectiv timpul, banii și energia ta. Dacă familia este prioritatea declarată, dar munca absoarbe totul, aceasta este strategia ta reală.
Relațiile necesită investiție pe termen lung. Christensen susține că partenerul, copiii și prietenii apropiați sunt cea mai importantă „investiție” pe termen lung, dar tocmai ei sunt adesea neglijați pentru că nu cer atenție la fel de urgent ca jobul.
Pericolul gândirii marginale. O abatere „doar de data asta” pare ieftină, dar poate deschide drumul către compromisuri repetate. De aceea, susține autorul, e mai ușor să-ți păstrezi principiile 100% din timp decât 98%.
Capacitățile personale contează. Ca și companiile, oamenii au resurse, procese și priorități; dacă externalizezi prea mult — de exemplu, educația copiilor sau grija pentru relații — riști să pierzi exact competențele care îți definesc viața.
De ce a fost scrisă
Christensen, profesor la Harvard Business School și autor al The Innovator’s Dilemma, a scris cartea după ce a observat că mulți dintre colegii săi de studiu, deși foarte reușiți profesional, ajunseseră nefericiți, divorțați sau implicați în scandaluri. Cartea nu oferă rețete rapide, ci un cadru de gândire: folosește teorii verificate în afaceri pentru a înțelege ce cauzează rezultatele din viața personală.
Pentru un cititor interesat de economie, partea cea mai valoroasă este transferul de concepte: alocarea resurselor, strategia deliberată, marginal thinking și teoria celor doi factori – toate transformate în instrumente de evaluare a propriei vieți.