
Vrei să scapi de datorii? Nu începe prin a le plăti


Plus: Cele mai pașnice și mai puțin pașnice țări
Cele mai pașnice și mai puțin pașnice țări
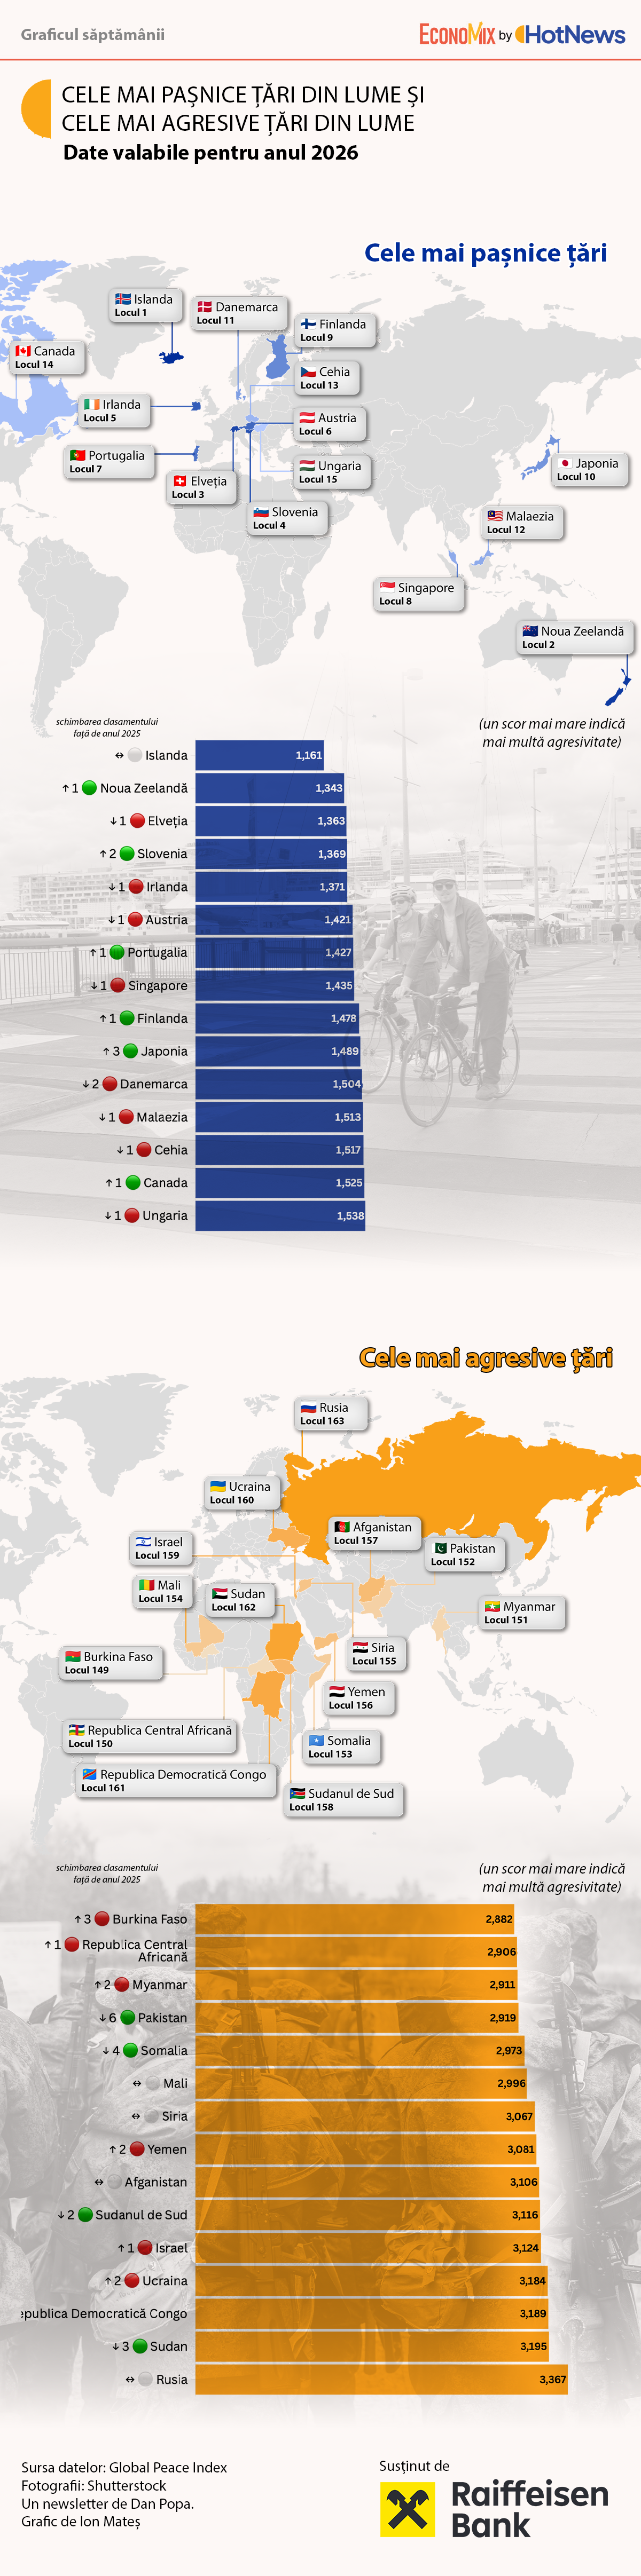
| Nivelul de pace din lume a scăzut față de anul trecut. E al 12-lea an consecutiv de deteriorare, potrivit Global Peace Index 2026. |
| Principalul motor sunt conflictele armate: acum sunt mai multe conflicte între state active decât oricând după 1945. |
| Numărul țărilor implicate într-un conflict extern a crescut de la 59 în 2008 la 103. În 2025 au murit peste 181.000 de oameni în conflicte. 20 de țări au avut peste 1.000 de morți, cel mai mare număr de la lansarea indicelui. Există 117 milioane de persoane strămutate, adică unul din 67 de oameni de pe planetă. |
| Clasamentul. Islanda e pe primul loc pentru al 19-lea an consecutiv, urmată de Noua Zeelandă, Elveția, Slovenia și Irlanda. La coadă sunt Rusia (ultimul loc), Sudan, RD Congo, Ucraina și Israel. Polonia are cel mai mare salt: a urcat 23 de locuri, pe 22. SUA au coborât pe locul 134, din cauza instabilității politice. |
| România e pe locul 45, cu un scor ușor mai slab (+0,027) și un loc mai jos decât anul trecut. Citește aici continuarea |
Citate amuzante
„Portofoliul meu e diversificat: pierd bani în mai multe domenii”, atribuit lui Will Rogers, umorist american
„Investesc pe termen lung. Așa numesc eu orice investiție din care nu mai pot ieși.” (A. A. Milne- autor britanic de proză umoristică și de comedii)
„Am un fond pentru zile negre. Momentan ajunge pentru 2-3 ore.” (Dorothy Parker- umoristă americană)
„Viața m-a învățat să nu alerg după bani. Oricum sunt mai rapizi.” (Evelyn Waugh- umoristă britanică)
Educație economică: Cel mai vechi truc al finanțelor publice care chiar a funcționat pentru o vreme
Cu 1.700 de ani înainte de tiparnițe și bănci centrale, un imperiu a descoperit cel mai vechi truc al finanțelor publice. A funcționat pentru o vreme.
La începutul secolului al III-lea, un roman putea cântări în palmă o monedă de argint și putea fi aproape sigur că ține același ban pe care îl folosise tatăl lui. Același chip de împărat, aceeași formă și cam aceeași greutate. Aceeași valoare, cel puțin după spusele statului.
Numai că argintul din ea era tot mai puțin. Nu dintr-odată, nu cu zgomot. Puțin câte puțin, de la o domnie la alta, într-un ritm suficient de lent încât nimeni să nu poată arăta cu degetul ziua în care banul încetase să fie ce scrie pe el.
Imperiul Roman dăduse peste o soluție foarte veche la o problemă foarte modernă: statul cheltuia mai mult decât avea. Armatele trebuiau plătite, frontierele apărate, administrația ținută în viață, iar impozitele nu ajungeau mereu. Între a cere mai mult de la contribuabili și a cere mai puțin de la monedă, a doua cale avea un avantaj irezistibil. Nici măcar nu trebuia anunțată.
Pe măsură ce tot mai mulți membri ai generației „baby boomers” și ai generației X se apropie de pensie, mulți se întreabă: Cât de pregătit sunt? De câți bani am nevoie ?
Pe măsură ce tot mai mulți membri ai generației „baby boomers” și ai generației X se apropie de pensie, mulți se întreabă: Cât de pregătit sunt? De câți bani am nevoie ?
Important e să faci alegerile corecte acum.
Pentru a vă ajuta, iată o listă cu cele mai mari greșeli de planificare a pensionării. Aruncați o privire pentru a vedea dacă vreuna vă pare familiară.
Mutarea din capriciu sau rămânerea într-o casă prea mare
Atracția unor zone mai însorite și calde a fost mult timp „chemarea de sirenă” a multora care se apropie de pensionare. Așadar, v-ar plăcea să vă mutați la pensie în Grecia sau Portugalia?
Sfatul nostru: Testează apele și numără-ți banii înainte.
Ce lecții despre bani ar trebui să-i dau fiului meu înainte de facultate?
BCR a publicat recent un studiu despre prima mutare de acasă a adolescenților- generația Z. 59% spun că sunt bine sau foarte bine pregătiți pentru plecare. Restul de 41% recunosc că au fost puțin pregătiți (34%) sau deloc (7%).
BCR a publicat recent un studiu despre prima mutare de acasă a adolescenților- generația Z. 59% spun că sunt bine sau foarte bine pregătiți pentru plecare. Restul de 41% recunosc că au fost puțin pregătiți (34%) sau deloc (7%).
Ce nu arată acel studiu este că, pentru un tânăr adult care începe facultatea sau își caută primul loc de muncă, deciziile financiare pot fi copleșitoare.
O lecție importantă este să-i ajuți pe tineri să înțeleagă cum funcționează creditul sau faptul că istoricul tău de credit va rămâne cu tine o vreme. Dacă ai un scor de credit prost, odată ce termini facultatea, vei avea dificultăți în a aplica pentru alte împrumuturi, indiferent cât de bun este locul de muncă pe care îl ai.
Un alt sfat necesar este legătura dintre partajarea prea multor informații personale online și riscul financiar.
Mulți au conturi deschise, profiluri deschise pe Facebook sau Instagram și răspândesc informații sensibile. Datele tale personale trebuie protejate.
Apoi, simpla urmărire a cheltuielilor, chiar și informal, îi ajută pe tineri să înțeleagă cât de repede se adună costurile.
Chiar dacă folosesc numerar, ar trebui doar să noteze undeva cheltuielile- pe telefon, într-un Excel, oriunde. Rotunjiți-le – nu trebuie să le noteze la virgulă. Așa, pot vedea cât de repede se duc banii și să găsească o frână în a-i cheltui inutil.
Vrei să scapi de datorii? Nu începe prin a le plăti
Pare absurd. Dacă ai datorii, primul lucru pe care trebuie să-l faci este să le plătești, nu? Nu neapărat.
Să presupunem că ai 10.000 de lei datorie pe cardul de credit și tocmai ai reușit să strângi 3.000 de lei. Tentația este să iei toată suma și să reduci imediat datoria. Dobânda este mare, deci matematic decizia pare impecabilă.
Numai că, după ce ai plătit cei 3.000 de lei, frigiderul se strică. Sau mașina intră în service. Sau apare o cheltuială medicală. Nu mai ai nicio rezervă, așa că scoți din nou cardul.
Ai plătit o datorie doar pentru a face alta.
Sfatul meu este să nu începi cu datoria, ci cu mecanismul care a produs-o.
Există, de fapt, două probleme diferite. Prima este stocul de datorie pe care îl ai deja. A doua este deficitul personal: diferența dintre cât câștigi și cât cheltuiești într-o lună obișnuită.
Dacă intră 6.000 de lei și ies constant 6.500, adevărata problemă nu este datoria de pe card. Sunt cei 500 de lei care lipsesc în fiecare lună. Datoria este doar locul în care se vede această diferență.
De aceea, înainte de rambursarea agresivă, merită făcute două lucruri.
Mai întâi, oprești deficitul lunar. Nu trebuie neapărat să tai cafeaua sau micile plăceri. Te uiți întâi la cheltuielile mari și recurente: locuință, mașină, rate, abonamente, cumpărături și stilul de viață pe care venitul actual nu îl poate susține.
Apoi îți construiești o mică plasă de siguranță. Nu vorbesc, în această etapă, despre celebrul fond de urgență de trei sau șase luni. Poate fi o sumă mult mai mică, suficientă cât o problemă banală să nu te oblige să te împrumuți din nou.
Abia după aceea începe „atacul” asupra datoriei.
Sigur, din punct de vedere strict matematic, fiecare leu ținut într-un cont în loc să stingă o datorie cu dobândă mare are un cost. Dar finanțele personale nu se desfășoară într-un Excel. Se desfășoară într-o viață în care se strică mașini, vin facturi neașteptate și uneori veniturile întârzie.
De aceea, întrebarea corectă nu este doar „Cum îmi plătesc datoriile mai repede?”
Este: „Cum fac să nu mai am nevoie de următoarea datorie?”
Când ai rezolvat asta, rambursarea nu mai seamănă cu golirea unei bărci în care continuă să intre apă.
Ai astupat gaura.
Recomandare de carte: „Germania reînarmată. Întoarcerea războiului și sfârșitul iluziilor”, de Liana Fix
Cartea încearcă să răspundă la o întrebare: cum poate Germania să apere Europa fără să-i sperie pe vecinii ei? Liana Fix avertizează că vechii demoni ai țării sale și istoria tensionată a Europei cu puterea militară germană nu ar trebui uitați.
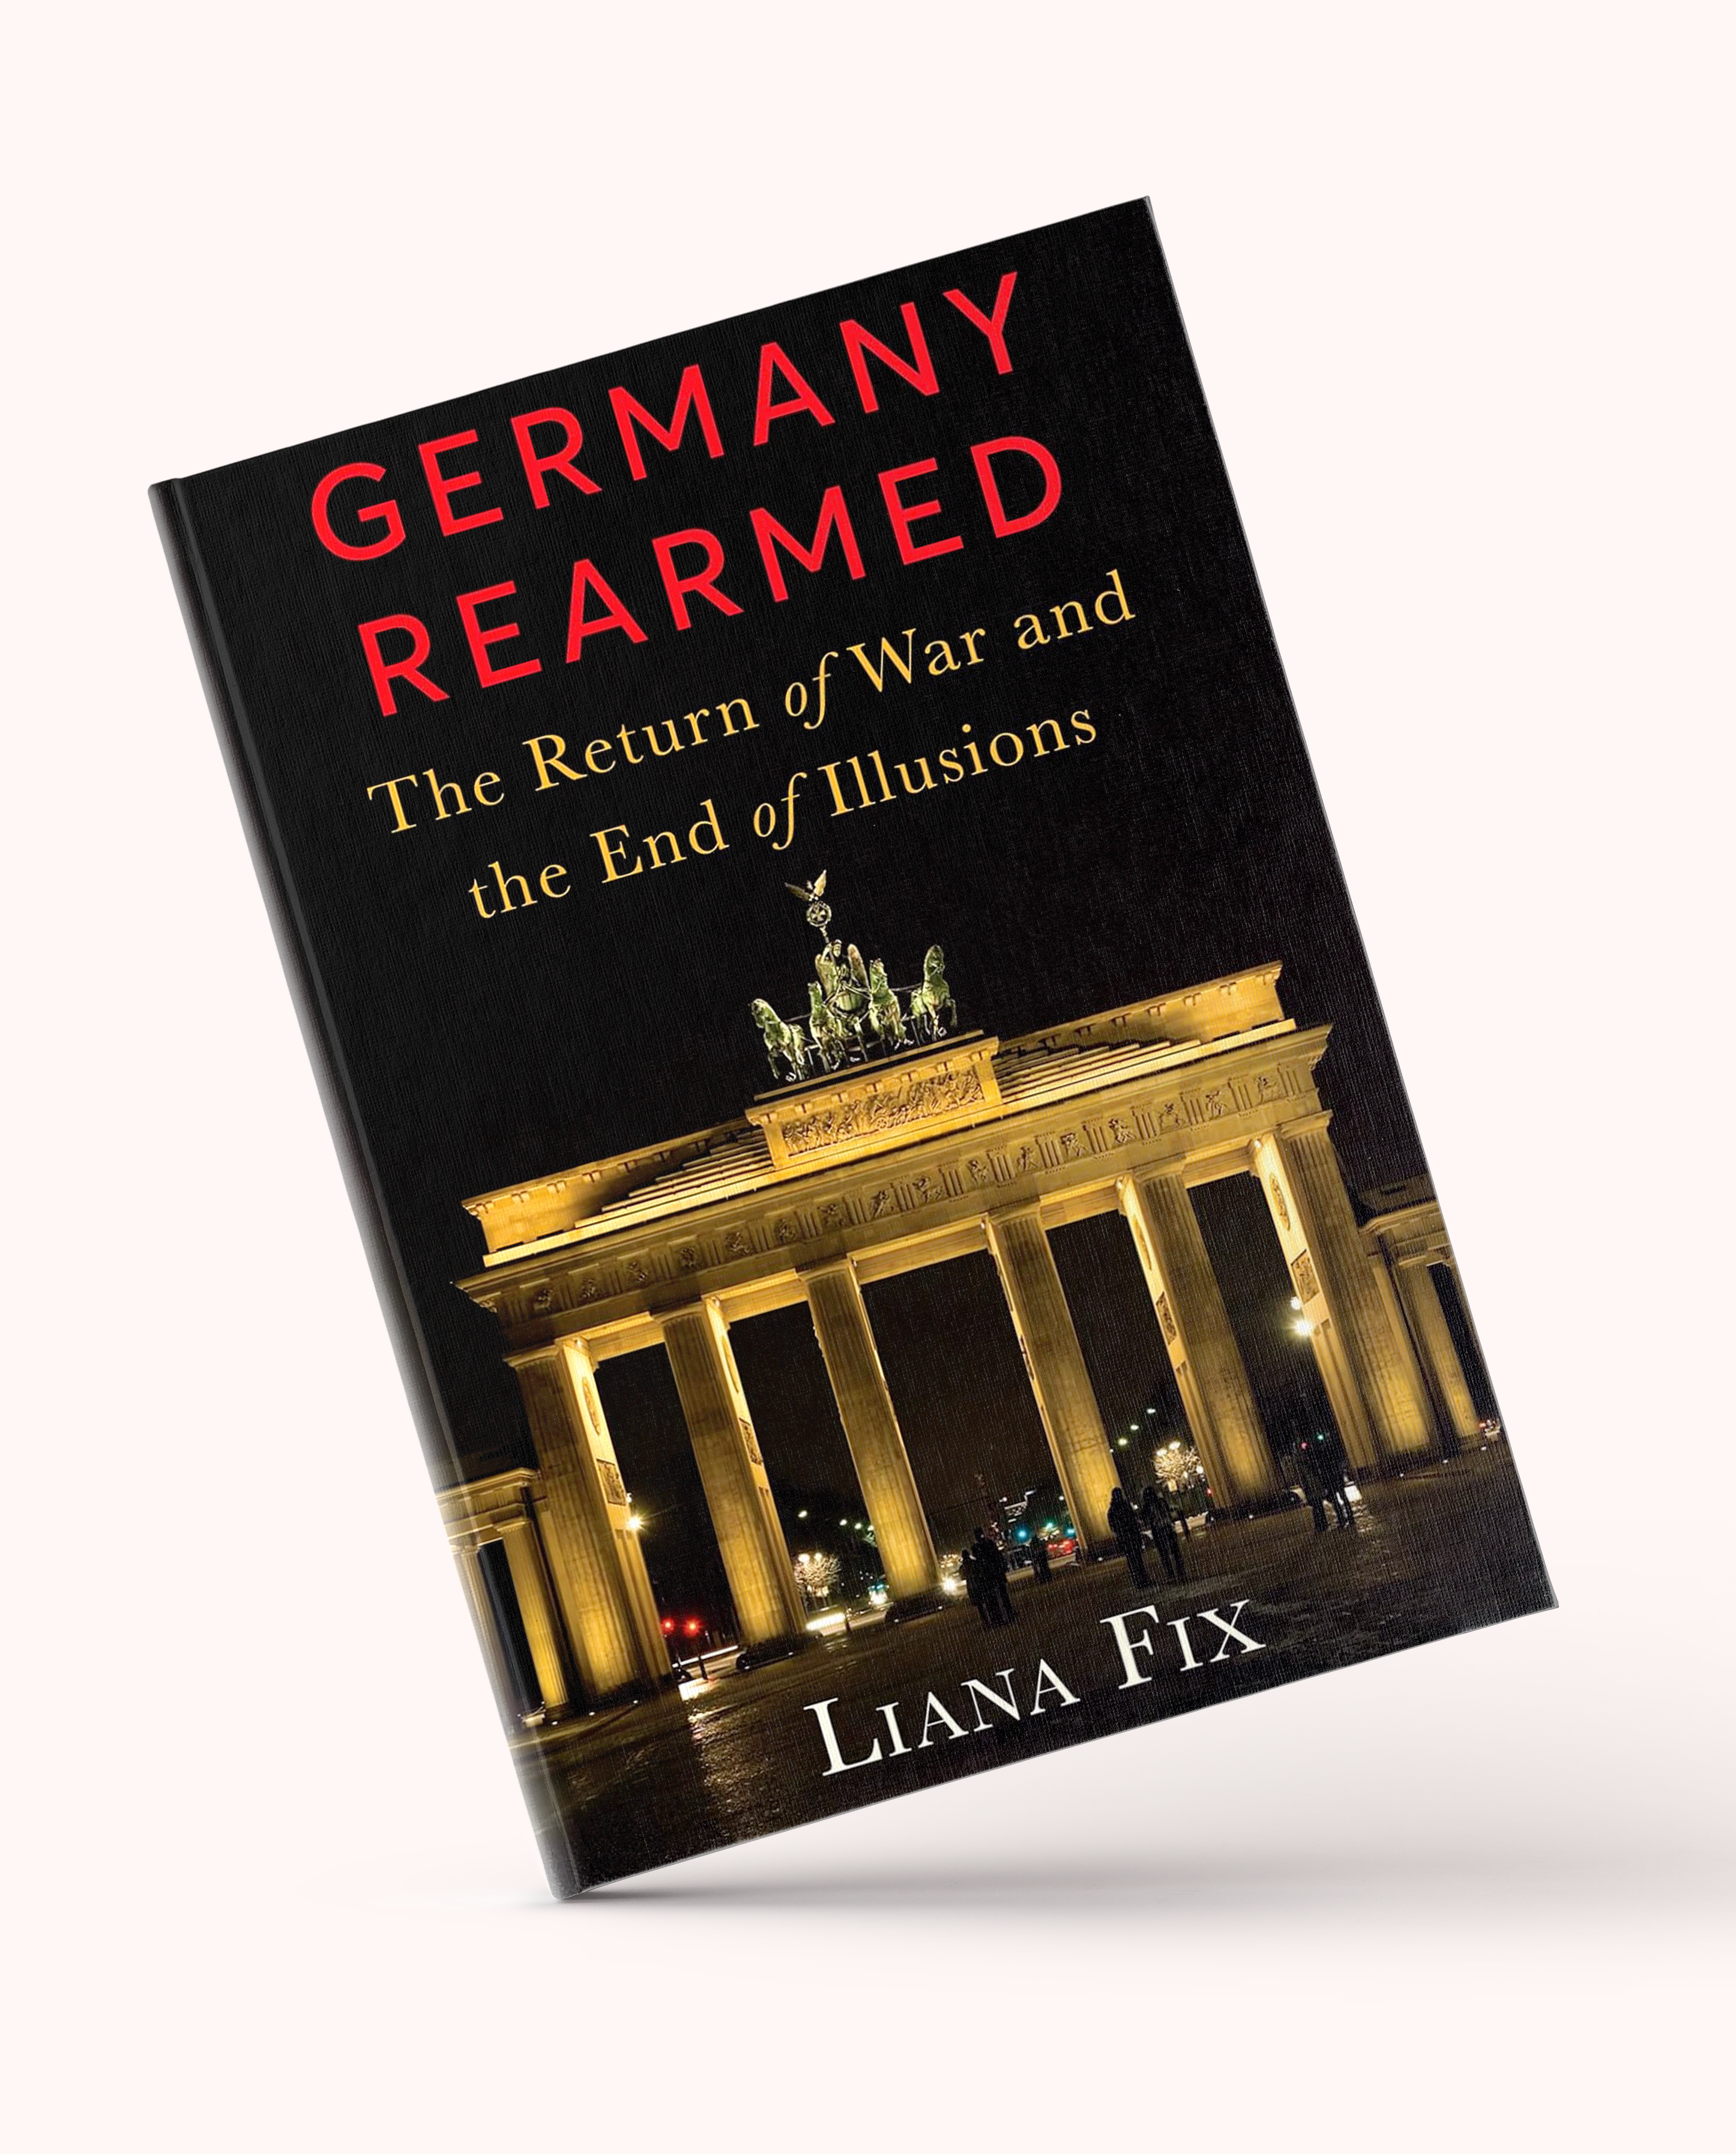
Liana Fix spune, în esență, următoarele: Germania trebuie să aibă o armată mai puternică. Rusia reprezintă o amenințare, iar Germania nu mai poate presupune că americanii vor veni întotdeauna să o apere. Dar contează cine va controla acea armată în viitor. Un guvern poate coopera cu vecinii, iar altul poate deveni naționalist și ostil. Autoarea se teme mai ales de posibilitatea ca AfD să ajungă la putere.
De aceea, înarmarea trebuie făcută împreună cu alte țări europene. Proiectele militare comune și colaborarea dintre armate ar face mai dificil ca un viitor guvern german să acționeze singur, împotriva intereselor vecinilor.
Un exemplu simplu: Polonia poate să spună „ne bucurăm că Germania ne ajută să ne apărăm de Rusia”, dar să se întrebe și „ce facem dacă, peste zece ani, Germania are o armată foarte puternică și un guvern în care nu avem încredere?”.
Ideile ei au atras atenția politicienilor, experților și presei. Nu am găsit dovezi că volumul ar fi provocat un scandal național.
Cancelarul Friedrich Merz s-a întâlnit cu autoarea ca să discute aceste idei, după ce ea le prezentase într-un articol, înainte de apariția cărții, iar Handelsblatt a intervievat-o despre riscurile unei Germanii înarmate în care AfD ar avea mai multă putere.
Autoarea susține, așadar, înarmarea Germaniei, dar vrea ca ea să vină cu o colaborare europeană suficient de strânsă încât vecinii să poată avea încredere în Germania și după o posibilă schimbare a guvernului.