Plus: Cum știu cât risc pot suporta emoțional atunci când piața scade?
La raft, scumpirile se plătesc cu muncă suplimentară
Pe hârtie, România stă azi mai bine decât la finalul lui 2021. Rata anuală a inflației a urcat atunci la 8,19% în decembrie, de la 7,8% în noiembrie, iar media anuală a prețurilor de consum pentru întreg anul 2021 a fost de 5,1%. Cele mai recente date INS arată că rata anuală a inflației în august 2026 a fost de 6,2%, după un vârf de vară: 8,2% în iulie și 10,4% în iunie. Scăderea vine mai ales din efectul de bază, ca urmare a asimilării majorării TVA și a liberalizării tarifelor la energie din vara anului trecut. Chiar și așa, România rămâne țara cu cea mai mare rată a inflației din UE, potrivit Eurostat.
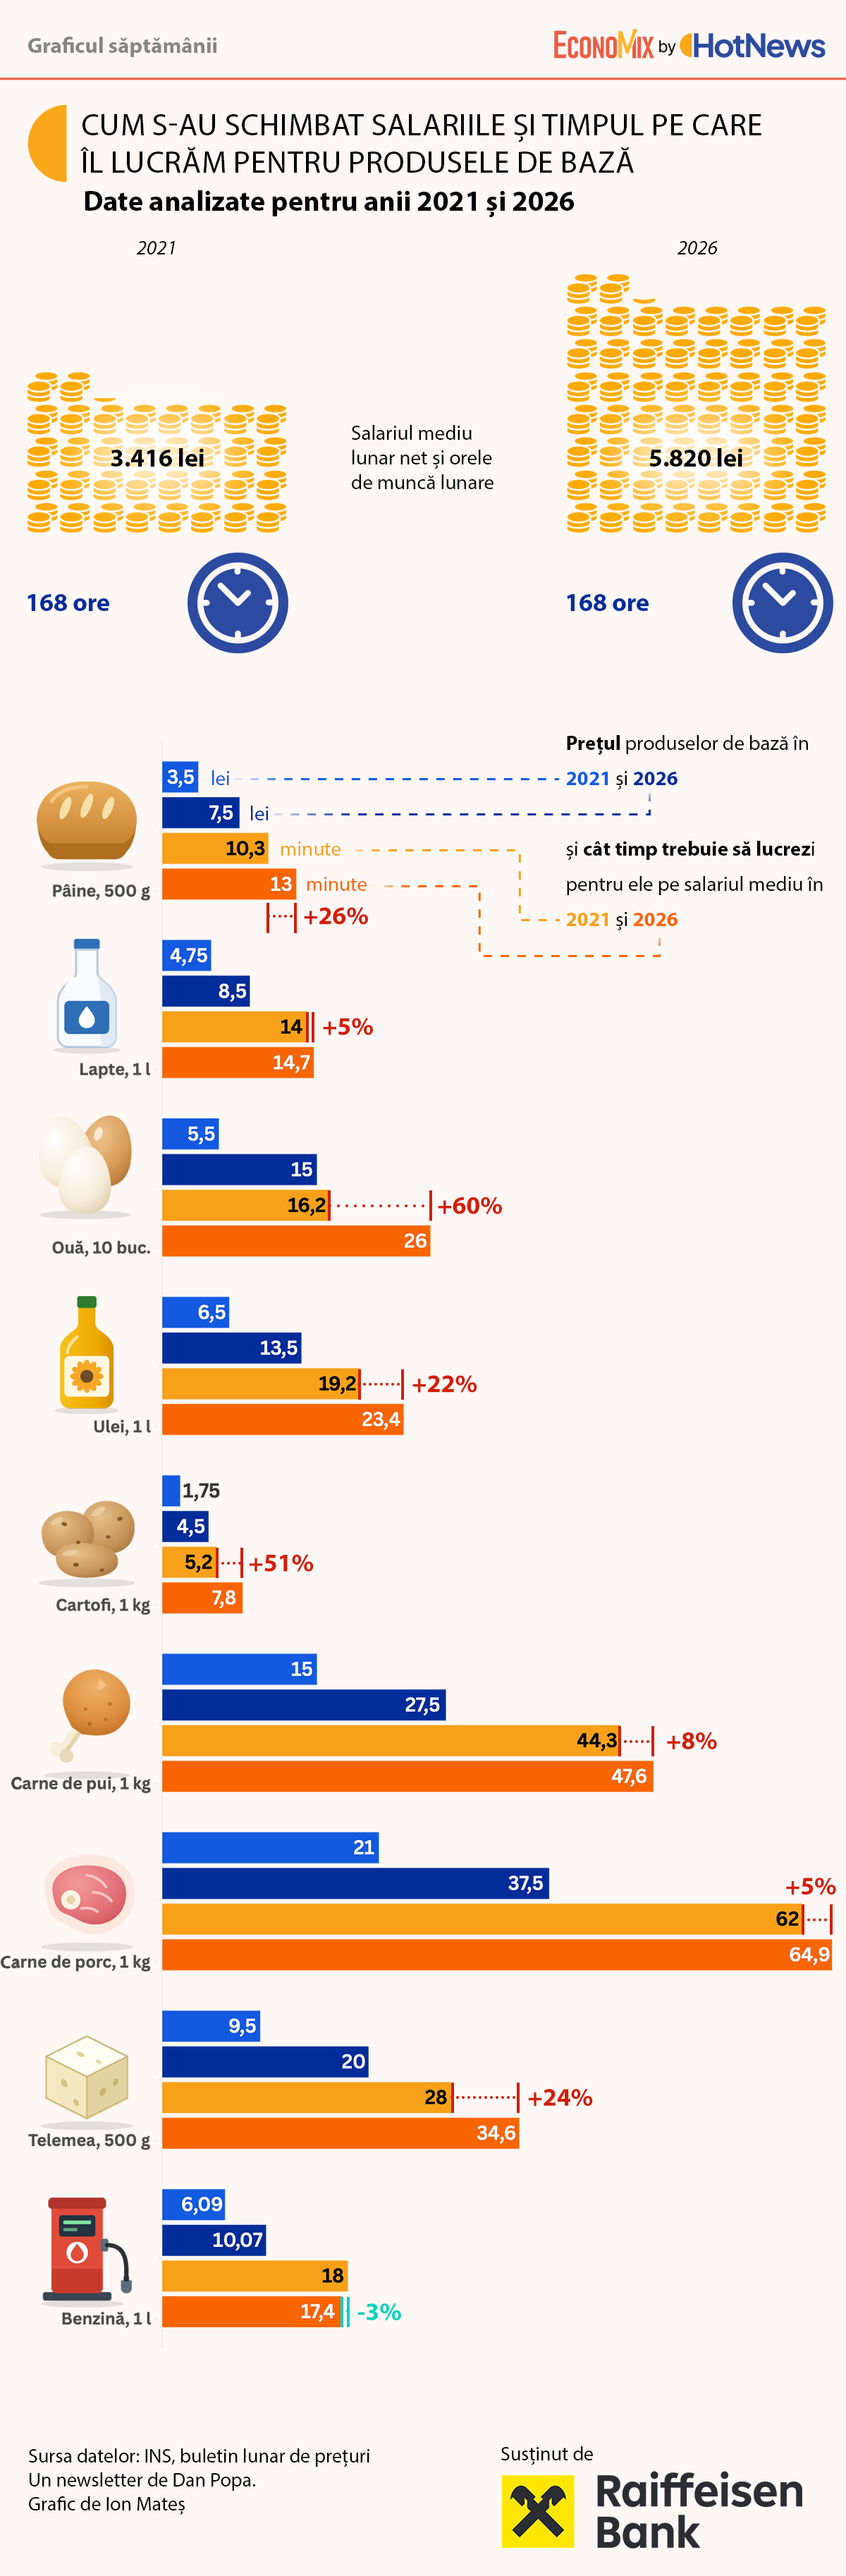
Un caserolă cu zece ouă înseamnă azi aproape o jumătate de oră de muncă. În 2021, același om, cu salariul mediu, o plătea cu 16 minute. Diferența nu apare pe bon și nici în comunicatele oficiale. Apare doar dacă te uiți la ceas, nu la etichetă.
Pentru cine plătește la casă, inflația nu este un procent, ci o socoteală pe care o face în gând: cât rămâne până la salariul următor. De aceea vestea bună din ultima lună trebuie citită cu grijă. Rata anuală a inflației a coborât la 6,2% în august 2026, după 8,2% în iulie și 10,4% în iunie. Este o cifră mai mică decât cea de la finalul lui 2021, când inflația urcase la 8,19% în decembrie. Doar că scăderea vine în mare parte dintr-un efect statistic: prețurile se compară acum cu cele de după majorarea TVA și liberalizarea tarifelor la energie din vara trecută. Prețurile nu scad. Doar cresc mai încet. Iar România rămâne țara cu cea mai mare inflație din Uniunea Europeană.
Între timp, salariile au crescut și ele, de la 3.416 lei net, în medie, în 2021, la 5.820 de lei azi. Este un salt de aproximativ 70%, iar pentru mulți oameni a fost real și simțit. Problema este că, la raft, n-a ajuns.
O pâine cerea zece minute de muncă în 2021. Acum cere 13. Un litru de ulei a trecut de la 19 la 23 de minute, o bucată de telemea de jumătate de kilogram, de la 28 la aproape 35. Un kilogram de cartofi costă jumătate în plus din timpul unui om decât acum cinci ani, deși doar în ultimul an cartofii s-au ieftinit cu peste 15%. Ieftinirea a venit, dar n-a ajuns înapoi până acolo de unde a plecat scumpirea.
Sunt și produse la care salariul a ținut pasul. Carnea de pui, cea de porc și laptele cer azi doar câteva minute în plus. Iar benzina, paradoxal, e singurul produs din coș care costă ceva mai puțin timp de muncă decât în 2021, deși doar în ultimul an s-a scumpit cu peste 25%. Pornise însă de la un nivel deja ridicat.
Așa că, privite împreună, cifrele spun ceva ce media nu spune: alimentele cele mai simple, cele pe care nu le poți amâna și nu le poți înlocui cu ceva mai ieftin, au luat-o înaintea salariilor. Pâinea, ouăle, cartofii, uleiul sunt partea din buget pe care o simt cel mai tare cei care câștigă puțin. Și calculul de față pornește de la salariul mediu. Pentru cine câștigă sub medie, minutele astea sunt mai multe.
O inflație de 6% e o veste bună pentru o bancă centrală. Pentru cine numără minutele din spatele unei caserole de ouă, e doar o încetinire a unei pierderi care s-a produs deja.
Ce merită citit
Pregătește-te pentru încă un cost atunci când cumperi o casă: Taxele pentru deșeuri, care uneori depășesc 1.000 de dolari : Cei mai critici ai acestor taxe sunt agenții imobiliari care consideră că sunt lipsite de etică și nu le pot justifica în fața clienților. Un nou raport al Consumer Policy Center cataloghează taxele suplimentare care afectează ambele părți ale unei vânzări de case. ( Consumer Policy Center )
Videoclipul zilei : Cele mai strălucite momente spontane din Seinfeld
Vezi aici și alte recomandări de lectură
O mică notă, înainte să mergeți mai departe
Ediția de azi arată puțin altfel decât v-ați obișnuit. De data aceasta, după primele rânduri, restul articolelor stau sub paywall. E o excepție, nu e o nouă regulă. EconoMix nu va deveni peste noapte un newsletter închis, dar nici nu va rămâne mereu complet deschis. Unele ediții vor fi integral la liber, altele vor avea o parte rezervată abonaților. Cam așa funcționează și economia despre care discutăm aici: nimic nu e cu adevărat gratuit, iar munca din spate trebuie, cumva, recompensată. Încercăm doar să găsim un echilibru corect, pentru voi și pentru noi.
Ca să știți ce lăsați pe masă dacă vă opriți aici, iată ce urmează mai jos:
Începem cu o porție de citate amuzante despre bani și economie, pentru că uneori o glumă bună explică mai mult decât un raport de 80 de pagini. Apoi trecem la lucruri serioase, cu articolul de educație economică al săptămânii: când prăbușirea unei bănci amenință să tragă în jos întreaga economie, cine plătește ca sistemul să rămână pe linia de plutire și, mai ales, cine decide termenii planului de salvare?
Tema săptămânii pornește de la o întrebare pe care mulți și-o pun în aceste zile: cât ne costă, concret, o țară fără guvern? Răspunsul nu stă doar în cifre, dar cifrele spun destul.
Pentru cei care au bani în piață sau se gândesc să-i pună acolo, avem un text despre o întrebare pe care puțini și-o pun la timp: cum îți dai seama câtă pierdere îți permiți și, separat, câtă poți suporta emoțional când graficele o iau în jos? Cele două răspunsuri sunt rareori aceleași.
Vă mai așteaptă rubrica „Sfatul lui Dan”, unde vă propun un exercițiu simplu și, uneori, incomod: câte ore din viața voastră costă lucrul pe care tocmai ați decis să-l cumpărați?
Încheiem cu cronică de carte. De data aceasta, „Economia binelui comun”, de Mariana Mazzucato, o carte care întreabă ce înseamnă valoare atunci când nu o măsurăm doar în profit.
Dacă vreți să citiți tot, abonamentul e la un click distanță. Dacă nu acum, ne vedem oricum în edițiile următoare. Unele dintre ele vor fi, din nou, complet deschise. Mulțumesc frumos pentru înțelegere! Dan
Citate amuzante
„Cheltuiesc mult peste veniturile mele; s-ar putea spune aproape că am o viață dublă.” – atribuit lui E.E. Cummings, poet, dramaturg, eseist și pictor american
„Nu investi niciodată în ceva ce mănâncă sau necesită reparații.” – Billy Rose, impresar și showman de teatru
„Tot ce cer este șansa de a demonstra că banii nu mă pot face fericit.” – Spike Milligan, comedian, scriitor, muzician irlandez
Educație economică: Acordul de 700 de miliarde de dolari
Când prăbușirea unei bănci amenință să tragă în jos întreaga economie, cine plătește pentru a menține sistemul pe linia de plutire – și cine decide termenii planului de salvare?
Cinci zile se scurg între respingerea planului de salvare și semnarea legii care dă guvernului SUA puterea de a mobiliza până la 700 de miliarde de dolari. Acordul de 700 de miliarde de dolari
Când prăbușirea unei bănci amenință să tragă în jos întreaga economie, cine plătește pentru a menține sistemul pe linia de plutire – și cine decide termenii planului de salvare?
Cinci zile se scurg între respingerea planului de salvare și semnarea legii care dă guvernului SUA puterea de a mobiliza până la 700 de miliarde de dolari. Între timp, Wall Street se scufundă, iar Congresul este chemat să decidă cât de departe poate merge statul pentru a preveni un colaps.
Camera Reprezentanților votează „nu”. Afară, piața calculează costurile. Suntem la final de septembrie 2008. Planul de salvare a sistemului financiar este respins cu 228 de voturi pentru și 205 împotrivă. Câteva ore mai târziu, indicele Dow Jones închide în scădere cu 777,68 puncte, aproape 7%. Este cea mai mare scădere de puncte înregistrată într-o singură zi.
Distanța dintre vot și piață este de doar câteva ore. Distanța dintre decizia politică și consecințele acesteia e mult mai mare, scrie Naftemporiki.
Cinci zile mai târziu, pe 3 octombrie, Congresul votează din nou. De data aceasta, planul este adoptat cu 263 de voturi pentru și 171 împotrivă. Președintele George W. Bush îl promulgă. Guvernul tocmai s-a angajat să aloce până la 700 de miliarde de dolari pentru criză.
Citește aici continuarea.
Tema săptămânii: Cât ne costă o țară fără guvern?
Nu există un cont în care să apară „criză politică: X miliarde de lei”. Și ar fi incorect să punem orice depreciere a leului, orice creștere a dobânzilor sau orice ieșire din rezerva valutară de la BNR exclusiv pe seama politicii.
Dar există o factură care se împrăștie prin economie.
Primul loc în care apare factura: dobânda cerută României
Un stat care cheltuiește mai mult decât încasează trebuie să se împrumute. Iar România are nevoie de finanțări foarte mari tocmai într-o perioadă în care investitorii încearcă să afle cine va guverna țara și, mai ales, dacă următorul guvern va continua consolidarea fiscală.
Reuters nota înaintea deciziei S&P că randamentele obligațiunilor românești pe zece ani crescuseră cu aproximativ 60–80 de puncte de bază în numai două săptămâni, ajungând la cele mai ridicate niveluri din ultimul an.
Pare puțin. Dar la o țară care trebuie să refinanțeze datorii vechi și să împrumute permanent bani noi, câteva zecimi de punct procentual în plus contează.
Și dobânda nu dispare după ce trece criza politică. Obligațiunile emise astăzi pot rămâne ani întregi în datoria statului, iar dobânda lor va fi plătită din bugetele viitoare.
Adică din aceiași bani din care sunt plătite pensiile, salariile bugetarilor, spitalele, școlile sau autostrăzile.
Al doilea preț: leul
Instabilitatea politică nu înseamnă automat deprecierea monedei. Cursul este influențat simultan de inflație, deficitul extern, dobânzi, fluxurile de capital, politica BNR și evoluțiile internaționale.
Dar incertitudinea politică adaugă risc. Reuters arăta că blocajul politic a coincis cu slăbirea leului și cu creșterea randamentelor obligațiunilor. Iar acesta este canalul prin care o criză aparent îndepărtată de viața cotidiană poate ajunge foarte repede în buzunar.
Un leu mai slab îți afectează chiria, ratele sau leasingul la mașină. Și mai înseamnă importuri mai scumpe. România importă bunuri de consum, materii prime, echipamente și numeroase produse ale căror prețuri sunt legate direct sau indirect de euro.
Citește aici continuarea
Cum știu cât risc îmi permit și cât pot suporta emoțional atunci când piața scade?
„Imaginează-ți doi investitori. Amândoi au investit 100.000 lei, folosind aceeași strategie. Apoi piața scade și, în câteva săptămâni, ambele extrase de cont arată doar 70.000 lei.
Unul închide aplicația și lasă transferul automat să funcționeze în continuare. Nu își mai verifică portofoliul luni de zile. Celălalt stă la masa din bucătărie, calculează cât pierde în fiecare zi și ajunge să vândă totul.
Aceleași cifre, același portofoliu, decizii opuse. Nu pentru că unul ar fi mai prost iar celălalt mai inteligent, ci pentru că aceeași pierdere are consecințe financiare și emoționale diferite. Înainte să investești, ai nevoie să separi clar aceste două aspecte.
Cele două întrebări pe care să ți le pui înaintea fiecărei decizii de investiție
Două întrebări care sună similar, dar măsoară lucruri complet diferite.
Capacitatea financiară de a-ți asuma riscuri: poți suporta financiar o pierdere? Aceasta este o întrebare obiectivă. Răspunsul depinde de situația ta financiară, nu de felul în care te percepi.
Toleranța la risc: poți suporta emoțional pierderea? Acest aspect este subiectiv. Îl descoperi cu adevărat într-o situație reală, nu doar completând un chestionar.
Ce determină capacitatea financiară de a-ți asuma riscuri? Șapte factori, în această ordine.
Citește aici continuarea
Câte ore din viața ta costă lucrul pe care vrei să-l cumperi?
Avem tendința să măsurăm lucrurile în bani. Telefonul costă 4.000 de lei, televizorul 2.000, o cină în oraș 300. Există însă o unitate de măsură mult mai personală și, uneori, mai incomodă: timpul tău.
Încearcă un exercițiu simplu: să presupunem că ai un salariu net de 6.000 de lei și lucrezi aproximativ 168 de ore pe lună. O oră din munca ta valorează aproape 36 de lei.
Telefonul de 4.000 de lei? 111 ore de muncă.
Căștile de 800 de lei? 22 de ore.
O pereche de pantofi de 500 de lei? 14 ore.
Dintr-odată, prețurile arată puțin diferit.
Dar calculul poate fi dus și mai departe. Cei 6.000 de lei nu sunt, de fapt, disponibili pentru cumpărături. Din ei plătești locuința, utilitățile, mâncarea, transportul și celelalte cheltuieli inevitabile.
Dacă după toate acestea îți rămân, să spunem, 1.500 de lei pe lună, telefonul de 4.000 de lei nu mai reprezintă doar 111 ore de serviciu. Reprezintă aproape trei luni din banii pe care îi poți cheltui liber.
Poate că atunci când vrei să-ți cumperi ceva cu 3.000 de lei, pentru că ai banii pe card, te-ai putea întreba: „cât timp din viața mea financiară sunt dispus să dau pentru lucrul acesta?”
Nu spun că răspunsul trebuie să fie „nu”. Uneori un telefon bun, o vacanță sau o cină scumpă merită fiecare oră pe care ai muncit-o pentru ele. Banii există și pentru a fi cheltuiți.
Dar înainte de o achiziție mai serioasă, fă conversia. Împarte prețul obiectului la salariul tău orar net și vezi câte ore muncești pentru el.
S-ar putea ca, după calcul, să cumperi exact același lucru. Dar măcar vei ști ce ai plătit cu adevărat pentru el.
Sfatul lui Dan: Uneori, cea mai bună etichetă de preț nu e în lei. E în ore.
Carte: „Economia binelui comun”, de Mariana Mazzucato
„Nu vorbesc despre utopii, nu vorbesc despre socialism. Ceea ce încerc să fac este să spun: capitalismul poate funcționa într-un mod foarte diferit.”, spune autoarea, una dintre cele mai influente economiste din lume, argumentând în favoarea unei abordări mai practice a obiectivelor naționale.
Liderii politici au acordat atenție activității lui Mazzucato, profesoară la University College London, unde conduce Institutul pentru Inovație și Scop Public. Ea a consiliat administrația lui Joe Biden în legătură cu Legea privind cipurile pentru sectorul semiconductorilor, a consiliat guvernul Braziliei în domenii precum furnizarea de servicii sociale.
Mazzucato duce aceste idei cu un pas mai departe, schițând un cadru prin care toți actorii din economie – guverne, companii, lucrători și comunități – ar putea fi organizați în jurul unei concepții comune a binelui general.
Deși și-a extins perspectiva dincolo de guverne, acestea rămân în centrul imaginii. Ea se plânge că acestea tind să-și considere sarcina ca fiind doar o monitorizare a piețelor care funcționează conform regulilor care se întâmplă să prevaleze, intervenind doar pentru a remedia problemele majore atunci când lucrurile merg prost.
În schimb, spune ea, trebuie să lucreze pentru a „modela” piețele în conformitate cu principalele obiective naționale.
Ea recunoaște că politicile care contestă concentrarea bogăției se vor lovi de rezistența celor afectați, dar modul de a depăși această rezistență – probabil cea mai mare dificultate a abordării sale – nu este explicat în carte.
Capacitatea statului și eșecul guvernării poate fi o altă obiecție adusă cărții. O recenzie a unui cititor sintetizează lucrurile clar: întrebarea nu este dacă guvernele ar trebui să urmărească binele comun, ci dacă au capacitatea și disciplina necesare pentru a o face eficient.


